LAS PENSIONES NO SE PAGAN CON PROMESAS, SINO CON DINERO.
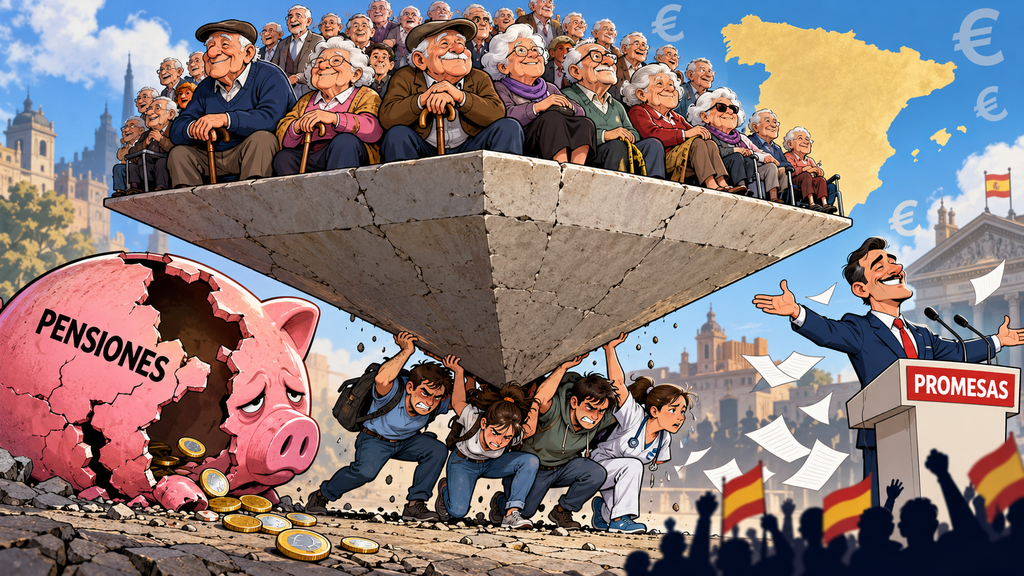
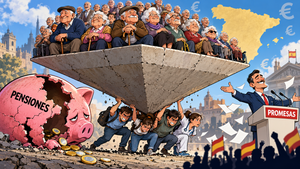
España ante la gran pirámide invertida: millones de jubilados, una natalidad por los suelos, una deuda gigantesca y una clase política que prefiere engañar a los electores antes que decirles la verdad.
CARLOS AURELIO CALDITO AUNIÓN.
Resumen para lectores con prisas
España tiene un problema gigantesco con las pensiones y una clase política empeñada en ocultarlo para no perder votos.
Nuestro sistema público de pensiones funciona mediante el reparto: las cotizaciones de los trabajadores actuales pagan las prestaciones de los jubilados actuales. El dinero que cada trabajador ha aportado durante décadas no está guardado en una cuenta a su nombre. Se ha utilizado para pagar las pensiones de quienes se jubilaron antes.
Y aquí comienza el problema.
España abona más de 10,5 millones de pensiones contributivas, cuyo coste mensual supera los 14.000 millones de euros. El gasto anual del conjunto del sistema público de pensiones ya superó los 218.000 millones de euros en 2025.
Mientras tanto, nacen cada vez menos niños, vivimos más años y se jubilan las numerosas generaciones nacidas durante los años sesenta y setenta.
Cada vez necesitamos financiar más pensiones durante más años, mientras disminuye proporcionalmente el número de trabajadores que deberán sostenerlas.
¿La solución de nuestros gobernantes?
Subir las cotizaciones, aumentar los impuestos, retrasar la jubilación, recurrir a trabajadores extranjeros y completar lo que falta con recursos públicos y deuda.
Pero ni la inmigración resuelve automáticamente el problema demográfico, ni aumentar indefinidamente las cotizaciones favorece la creación de empleo, ni endeudarse equivale a producir riqueza.
Y tampoco existe una hucha milagrosa. En marzo de 2026, el Fondo de Reserva de la Seguridad Social apenas superaba los 15.000 millones de euros: poco más de una mensualidad ordinaria de pensiones.
El sistema de reparto presenta, además, una inquietante semejanza económica con una pirámide financiera: necesita aportaciones suficientes de las generaciones que llegan después para pagar las prestaciones de quienes llegaron antes. La diferencia es que aquí las aportaciones son obligatorias y el Estado dispone del poder de recaudar impuestos y emitir deuda.
No significa que las pensiones vayan a desaparecer mañana. Significa que mantenerlas exigirá dedicarles cada vez más recursos, salvo que se acometan reformas importantes.
¿Y qué hacen nuestros políticos?
Prometer, prometer y volver a prometer.
Porque saben que millones de pensionistas tienen derecho a voto y que decirles la verdad puede resultar electoralmente peligroso.
Ante las elecciones generales del 29 de noviembre, ninguno quiere ser el primero en explicar cuánto costará mantener las pensiones, quién pagará la factura y qué sacrificios serán necesarios.
Sin embargo, hay soluciones que deberían abordarse conjuntamente: aumentar la productividad y los salarios, fomentar la natalidad y la formación de familias, facilitar el ahorro personal, impulsar sistemas complementarios de previsión, permitir la prolongación voluntaria de la vida laboral, reducir el despilfarro público y establecer una financiación transparente y sostenible.
Todo ello respetando los derechos de quienes ya están jubilados y evitando que las nuevas generaciones soporten cargas imposibles.
Porque los pensionistas no son el problema, ni tampoco los jóvenes que cotizan. El problema es un sistema político que promete prestaciones sin explicar satisfactoriamente cómo financiarlas.
Y conviene recordar algo que nuestros gobernantes parecen haber olvidado:
No hay pensiones sin trabajadores. No hay trabajadores sin una economía productiva. Y no hay futuro sin nuevas generaciones.
Podrán aprobar todas las leyes que quieran, inventar nuevos impuestos y bautizarlos con nombres conmovedores, endeudarnos hasta las cejas y repetir mil veces que las pensiones están garantizadas.
Pero no podrán derogar las matemáticas.
LAS PENSIONES NO SE PAGAN CON DISCURSOS, NI CON PROPAGANDA ELECTORAL, NI CON VOTOS. SE PAGAN CON RIQUEZA REAL.
Y la riqueza hay que producirla antes de repartirla.
SI QUIERES PROFUNDIZAR, SABER MÁS, SIGUE LEYENDO
Hay una pregunta que tarde o temprano tendrán que hacerse todos los españoles, aunque nuestros gobernantes procuren que nadie la formule en voz alta:
¿Quién pagará las pensiones cuando cada vez haya más jubilados, proporcionalmente menos trabajadores y una deuda pública que no deja de crecer?
La respuesta habitual de nuestros políticos consiste en asegurar que las pensiones están garantizadas. Lo afirma Pedro Sánchez, lo repite Alberto Núñez Feijóo y lo proclama cualquier aspirante a ocupar un sillón ministerial, siempre que haya cerca un micrófono y al otro lado unos cuantos pensionistas con derecho a voto.
Lo que ninguno explica satisfactoriamente es quién pone el dinero, de dónde sale, cuánto cuesta obtenerlo y durante cuánto tiempo podrá mantenerse semejante situación.
Porque en España hemos conseguido un prodigio digno de figurar en los tratados de economía fantástica: queremos pagar pensiones cada vez mayores, a un número creciente de personas y durante más años, mientras tenemos cada vez menos hijos y seguimos aumentando los impuestos, las cotizaciones y la deuda.
Y todo ello sin que nadie parezca dispuesto a reconocer que el dinero no nace en los árboles, ni se reproduce por generación espontánea en los despachos del Ministerio de Hacienda.
I. EL PRIMER ENGAÑO: CREER QUE NUESTRAS COTIZACIONES ESTÁN GUARDADAS EN UNA HUCHA
Preguntemos a cualquier trabajador español dónde está el dinero que lleva treinta o cuarenta años entregando a la Seguridad Social.
Probablemente contestará que está guardado para cuando se jubile.
Pues no.
El sistema español de pensiones es fundamentalmente un sistema de reparto. Las cotizaciones que hoy pagan los trabajadores y las empresas se utilizan para financiar las prestaciones actuales.
Quien ahora trabaja no está acumulando su dinero en una cuenta individual que podrá recuperar cuando alcance la edad de jubilación.
Está pagando las pensiones de quienes se jubilaron anteriormente.
A cambio, obtiene el derecho a que, llegado su momento, otros trabajadores financien la suya, conforme a las normas que entonces estén vigentes.
Y aquí aparece el problema.
El sistema necesita que las generaciones siguientes puedan sostener las obligaciones contraídas con las anteriores.
Si disminuye proporcionalmente el número de cotizantes, si los salarios no crecen suficientemente, si aumenta el número de beneficiarios o si estos viven más años, las cuentas se desequilibran.
Y ninguna ley, por solemne que sea, puede derogar las matemáticas.
Se podrá establecer por decreto que las pensiones suban todos los años. Lo que no puede establecerse por decreto es que exista el dinero necesario para pagarlas sin consecuencias económicas.
II. DIEZ MILLONES DE PENSIONES Y UNA FACTURA QUE NO DEJA DE CRECER
A septiembre de 2026, la Seguridad Social española abonaba más de 10,5 millones de pensiones contributivas a más de 9,5 millones de pensionistas.
La nómina mensual ascendía a 14.498 millones de euros.
La pensión media de jubilación alcanzaba los 1.576 euros mensuales, aunque esa media oculta enormes diferencias entre quienes cobran pensiones elevadas y quienes apenas consiguen llegar a fin de mes.
Por otra parte, el gasto del conjunto del sistema público de pensiones, incluyendo las clases pasivas, ascendió en 2025 a unos 218.321 millones de euros, según un estudio del Instituto Santalucía.
Repito: más de doscientos dieciocho mil millones de euros anuales.
Y la cantidad continúa creciendo.
Se podrá argumentar, con razón, que los jubilados tienen derecho a percibir aquello que legítimamente les corresponde después de toda una vida de trabajo.
Por supuesto.
Pero reconocer un derecho no equivale a resolver su financiación.
Un agricultor puede tener derecho a cobrar por su cosecha. Lo que no puede hacer es vender diez veces el trigo que produce y confiar en que la naturaleza, por deferencia a sus buenas intenciones, multiplique los granos durante la noche.
Con las pensiones ocurre algo parecido.
En el año 2025, según el citado estudio, el componente contributivo del sistema público de pensiones necesitó aproximadamente 56.946 millones de euros procedentes de recursos distintos de sus ingresos contributivos propios para cubrir sus obligaciones.
Es decir, había que completar la financiación mediante impuestos y otros recursos públicos, incluida la posibilidad de recurrir al endeudamiento.
Y no hablamos de una dificultad pasajera.
Hablamos de un desequilibrio que lleva años manifestándose y que se agrava con la jubilación de las generaciones más numerosas.
III. LA ESTAFA PIRAMIDAL QUE NO SE LLAMA ESTAFA
Conviene explicar por qué el sistema de reparto presenta un inquietante parecido económico con los sistemas piramidales.
En una pirámide financiera, las aportaciones de quienes llegan después permiten pagar lo prometido a quienes llegaron antes.
El mecanismo funciona mientras entran suficientes participantes y dinero.
Cuando dejan de entrar en proporción suficiente, comienza el problema.
En nuestro sistema público no existe la misma naturaleza jurídica ni necesariamente el engaño deliberado de una estafa financiera, pero sí encontramos una dependencia semejante: los compromisos con los beneficiarios actuales descansan sobre la capacidad económica de las generaciones posteriores.
La diferencia fundamental es que aquí no se solicita amablemente la participación.
Se exige por ley.
Y cuando las cuentas no cuadran, el Estado dispone de tres remedios principales: aumentar los ingresos, reducir o contener las prestaciones, o financiar la diferencia mediante deuda.
También puede combinar los tres, que es lo que termina sucediendo de una forma u otra.
Así pues, el sistema no necesita quebrar formalmente para deteriorarse.
Puede continuar pagando las pensiones, pero a costa de imponer cotizaciones más elevadas, detraer recursos de otras necesidades públicas, incrementar el endeudamiento o trasladar las dificultades a quienes todavía no se han jubilado.
Una pirámide sostenida por el poder tributario del Estado puede durar muchísimo tiempo. Lo que no puede prometer es que sostenerla resulte gratis.
IV. LA HUCHA DE LAS PENSIONES: EL MILAGRO DE GUARDAR AGUA MIENTRAS EL DEPÓSITO PIERDE
Nuestros gobernantes hablan del Fondo de Reserva de la Seguridad Social, popularmente conocido como la hucha de las pensiones, como si se tratara de un inmenso tesoro preparado para afrontar cualquier contingencia.
A finales de marzo de 2026, dicho fondo acumulaba aproximadamente 15.267 millones de euros.
Una cantidad considerable para cualquier familia, empresa o ayuntamiento.
Pero compárese con los 14.498 millones correspondientes a una sola nómina ordinaria mensual de pensiones en septiembre.
La reserva equivalía a poco más de un mes de esa nómina.
Naturalmente, el Fondo de Reserva no está concebido para sustituir permanentemente las cotizaciones. Su misión es ayudar a afrontar determinadas necesidades del sistema.
Pero esas cifras permiten comprender su verdadera dimensión.
Resulta igualmente significativo que la Seguridad Social haya tenido que introducir un nuevo recargo sobre las cotizaciones, el llamado Mecanismo de Equidad Intergeneracional.
En 2026 supone un 0,9 % adicional de la base de cotización, repartido entre empresarios y trabajadores.
Se trata, sencillamente, de recaudar más dinero para reforzar la reserva.
Que se le denomine mecanismo de equidad no modifica su naturaleza: es una aportación obligatoria adicional.
Y aquí surge otra pregunta incómoda.
¿Hasta dónde pueden seguir aumentando las cotizaciones sin perjudicar los salarios, la contratación, la competitividad empresarial y la creación de empleo?
Porque el dinero que aporta el empresario también forma parte del coste de contratar a un trabajador.
Y cuando contratar resulta demasiado caro, las consecuencias terminan apareciendo.
V. LA GRAN CATÁSTROFE DEMOGRÁFICA: UNA ESPAÑA QUE ENVEJECE Y NO TIENE HIJOS
He aquí el verdadero corazón del problema.
España está envejeciendo aceleradamente y tiene una natalidad extraordinariamente baja.
En 2025 nacieron, según las estimaciones provisionales del Instituto Nacional de Estadística, aproximadamente 321.164 niños.
Ese mismo año murieron muchas más personas de las que nacieron, con un saldo vegetativo negativo de unas 122.000.
Y el último indicador definitivo disponible situaba la fecundidad en apenas 1,10 hijos por mujer en 2024.
Estamos muy lejos de los aproximadamente 2,1 hijos por mujer necesarios para mantener una población estable sin aportaciones migratorias.
Las consecuencias son evidentes.
Entran en la jubilación las generaciones numerosas nacidas durante el auge demográfico de los años sesenta y setenta, mientras se incorporan al mercado laboral generaciones mucho menos numerosas.
Y como vivimos cada vez más años, afortunadamente, también aumenta el tiempo durante el cual debe pagarse la pensión.
Lo que constituye una magnífica noticia para cualquier persona se convierte en una dificultad financiera cuando no existe una base productiva suficiente para sostenerlo.
No hay que ser matemático, ni economista, ni siquiera ministro —profesión esta última que parece exigir cada vez menos conocimientos— para comprenderlo.
No se puede mantener indefinidamente una población creciente de jubilados sobre una población proporcionalmente decreciente de trabajadores sin modificar la financiación, las prestaciones o ambas cosas.
Y lo más irritante es que nuestros políticos llevan décadas contemplando el problema sin adoptar una política familiar y de natalidad verdaderamente eficaz.
Mientras tanto, millones de jóvenes encuentran dificultades para independizarse, adquirir una vivienda, formar una familia y tener hijos.
Después, los mismos gobernantes que han contribuido a crear semejante situación se muestran sorprendidos porque no nacen niños.
Asombroso.
VI. LA INMIGRACIÓN NO ES UNA VARITA MÁGICA QUE RESUELVA EL PROBLEMA
Cuando se plantea la falta de cotizantes, aparece inmediatamente una respuesta gubernamental: necesitamos inmigrantes.
Y se presenta la inmigración masiva como la solución demográfica y financiera del sistema de pensiones.
Pero los seres humanos no son simples unidades recaudatorias.
Para que la inmigración contribuya a sostener las pensiones hace falta que quienes llegan trabajen legalmente, coticen durante periodos suficientes, perciban salarios adecuados y produzcan riqueza.
También consumen servicios públicos, utilizan infraestructuras y, cuando cumplen los requisitos legales, adquieren derechos a prestaciones.
Todo ello debe formar parte de las cuentas.
La inmigración laboral productiva puede mejorar la financiación del sistema, naturalmente. De hecho, España cuenta con millones de trabajadores extranjeros que cotizan a la Seguridad Social.
Pero una entrada de población no equivale automáticamente a una entrada proporcional de ingresos netos.
Importan la edad, la cualificación, la ocupación, los salarios, la estabilidad laboral y la evolución de esas personas a lo largo de toda su vida.
Además, los inmigrantes también envejecen y se jubilan.
Pretender resolver un problema estructural de natalidad y productividad mediante la incorporación indefinida de nuevos contingentes de población equivale a desplazar hacia adelante una parte del problema.
España necesita una política migratoria vinculada a sus necesidades reales y a su capacidad de integración, pero, sobre todo, necesita dejar de tratar la formación de familias españolas como si fuera un lujo reservado a millonarios.
VII. ¿POR QUÉ TENEMOS QUE TRABAJAR CADA VEZ MÁS AÑOS?
Otra de las soluciones habituales consiste en retrasar la edad de jubilación.
En 2026, la edad ordinaria es de 66 años y diez meses para quienes no acrediten al menos 38 años y tres meses de cotización. Con ese periodo cotizado es posible jubilarse a los 65 años.
En 2027 culminará el calendario previsto para alcanzar los 67 años con carácter general, manteniéndose la posibilidad de jubilarse a los 65 para las carreras de cotización suficientemente largas.
Pero conviene hacer una distinción que nuestros legisladores olvidan con demasiada frecuencia.
No es lo mismo trabajar como albañil, agricultor, conductor de camiones o enfermero que desarrollar una actividad intelectual, administrativa o académica.
Tampoco es lo mismo encontrarse perfectamente capacitado a los setenta años que padecer graves limitaciones físicas a los sesenta.
Por tanto, una solución razonable consiste en favorecer la jubilación flexible, voluntaria y compatible con determinadas actividades profesionales.
Hay personas que desean continuar trabajando después de alcanzar la edad de retiro.
¿Por qué impedirlo mediante incompatibilidades, restricciones y una fiscalidad desalentadora?
Sería mucho más sensato permitir que quienes quieran y puedan continuar trabajando lo hagan en condiciones atractivas.
Eso sí: seguir trabajando debe ser una oportunidad, nunca un castigo impuesto a quienes llevan cuarenta o cincuenta años ganándose el pan.
También habría que facilitar el trabajo desde casa, la actividad profesional por cuenta propia y el aprovechamiento de la experiencia de las personas mayores.
Una sociedad que desprecia la experiencia acumulada por sus mayores está tirando por la ventana una parte de su riqueza.
VIII. AHORRAR PARA LA VEJEZ NO DEBERÍA SER UN PRIVILEGIO DE RICOS
Hay otra cuestión que apenas recibe atención.
En España se ha fomentado una dependencia extraordinaria de la pensión pública.
Durante décadas, millones de trabajadores han confiado casi exclusivamente en las prestaciones que recibirían del Estado.
El problema aparece cuando ese Estado no consigue garantizar que sus ingresos futuros crezcan al mismo ritmo que sus compromisos.
Por eso resulta imprescindible fomentar el ahorro privado y la acumulación de patrimonio.
No para suprimir de golpe las pensiones públicas, ni para dejar abandonados a quienes carecen de recursos.
Sino para que los ciudadanos puedan complementar sus prestaciones con ingresos propios.
El objetivo debería ser que una persona pudiera llegar a la jubilación con su vivienda pagada, algunos ahorros, inversiones diversificadas y una pensión pública razonable.
Para conseguirlo sería necesario facilitar fiscalmente el ahorro a largo plazo, mejorar los instrumentos de inversión, reducir los obstáculos a la adquisición de vivienda y favorecer planes complementarios individuales y de empresa.
Naturalmente, ahorrar resulta bastante difícil cuando los salarios apenas permiten cubrir los gastos corrientes.
Por eso el primer requisito de cualquier política de ahorro es conseguir que los trabajadores tengan capacidad efectiva para ahorrar.
No se puede pedir a un joven que guarde dinero para cuando cumpla setenta años si a los treinta y cinco todavía no puede permitirse abandonar la vivienda de sus padres.
También conviene estudiar fórmulas de capitalización complementaria, con inversiones diversificadas y reglas transparentes, en las que una parte del ahorro destinado a la jubilación pueda generar rendimientos.
Pero las inversiones tienen riesgos. Ni la bolsa, ni los bonos, ni el oro, ni los inmuebles proporcionan rentabilidades garantizadas.
Una reforma seria debe explicar quién soportaría las pérdidas, cómo se financiaría la transición y cómo se protegerían los derechos ya adquiridos.
Sustituir un sistema con problemas por otro construido sobre promesas de rentabilidad milagrosa sería cambiar de prestidigitador, no resolver el problema.
IX. LA FAMILIA: UNA INSTITUCIÓN MUCHO MÁS ANTIGUA QUE LA SEGURIDAD SOCIAL
Durante siglos, antes de que existieran los sistemas públicos modernos de pensiones, la familia desempeñó un papel fundamental en la protección de las personas mayores.
Padres, hijos, abuelos y nietos compartían recursos y responsabilidades.
Naturalmente, no conviene idealizar aquel mundo. Había pobreza, abandono, enfermedades y situaciones familiares lamentables.
Precisamente por eso surgieron mecanismos públicos de protección social.
Pero una cosa es proporcionar una red de seguridad y otra convertir al Estado en el sustituto universal de la familia.
Hoy parece que los poderes públicos pretenden ocuparse de todo, desde la cuna hasta la sepultura, mientras se multiplican los obstáculos económicos para que las personas puedan formar y sostener sus propias familias.
Una política verdaderamente favorable a la familia debería facilitar la vivienda, reducir la carga fiscal de los hogares con hijos, favorecer la conciliación y reconocer económicamente la crianza y los cuidados.
Y también facilitar que los familiares puedan atender a sus mayores sin quedar arruinados o verse expulsados del mercado laboral.
Eso no significa convertir a los hijos en seguros de jubilación de sus padres, ni trasladarles por obligación todo el coste de sus cuidados.
Significa recuperar una evidencia elemental: la solidaridad entre generaciones comienza normalmente en las familias, aunque deba contar también con instituciones públicas y comunitarias.
Una sociedad formada por individuos aislados, dependientes exclusivamente del Estado, puede terminar siendo una sociedad extraordinariamente vulnerable.
X. LA DEUDA PÚBLICA: EL OTRO ELEFANTE EN LA HABITACIÓN
Cuando las cotizaciones resultan insuficientes y se recurre a recursos presupuestarios adicionales, aparece un problema que afecta al conjunto de la economía española.
El Estado también tiene que financiar la sanidad, la educación, las infraestructuras, la defensa, la justicia y numerosos servicios públicos.
Y además debe atender los intereses y vencimientos de su deuda.
En julio de 2026, la deuda pública española, calculada conforme al procedimiento oficial europeo, alcanzaba aproximadamente 1,744 billones de euros.
Si se consideran otros pasivos y obligaciones públicas mediante criterios más amplios, la magnitud del endeudamiento resulta aún mayor. Pero conviene no confundir las diferentes formas de contabilizarlo.
Lo indiscutible es que la deuda constituye una carga permanente para las finanzas públicas.
La propia Seguridad Social acumulaba unos 136.000 millones de euros de deuda a esa fecha, fundamentalmente vinculada a su financiación pública.
Y nadie debería imaginar que emitir deuda equivale a fabricar riqueza.
La deuda permite trasladar obligaciones al futuro.
Pero no las elimina.
El dinero prestado tendrá que devolverse o refinanciarse, y los intereses también deberán pagarse.
La Autoridad Independiente de Responsabilidad Fiscal advirtió en mayo de 2026 de que el cumplimiento formal de la regla de gasto de pensiones no garantiza la sostenibilidad de las cuentas públicas.
En su escenario de políticas constantes, proyectaba que la deuda podría alcanzar el 123 % del producto interior bruto en 2050.
Ahí está la cuestión.
Podemos prometer pensiones más elevadas, pero no podemos prometer simultáneamente impuestos bajos, endeudamiento decreciente y prestaciones ilimitadas sin explicar de dónde saldrá el dinero.
Cuando los políticos prometen todo eso a la vez, no están haciendo economía.
Están haciendo prestidigitación electoral.
XI. ¿DE VERDAD NO EXISTE OTRA SOLUCIÓN?
Por supuesto que existen alternativas.
Lo que no existen son soluciones gratuitas.
La primera medida imprescindible sería conocer con exactitud el coste presente y futuro de todas las obligaciones del sistema.
Y publicarlo de manera comprensible para los ciudadanos.
Un trabajador debería poder saber cuánto ha aportado durante su vida laboral, qué pensión puede esperar razonablemente y cómo afectan las decisiones políticas a esas previsiones.
También sería necesario separar con claridad la financiación contributiva de las prestaciones asistenciales y explicar qué parte se paga con cotizaciones, cuál con impuestos y cuál requiere endeudamiento.
A continuación habría que acometer una reforma que combinara varias actuaciones.
Para empezar, favorecer un crecimiento económico basado en productividad, inversión y salarios reales, en lugar de confiar únicamente en aumentar el número de afiliados.
Después, impulsar una política familiar y de natalidad efectiva, que reduzca las dificultades económicas de tener hijos.
También permitir una jubilación más flexible y una mejor compatibilidad entre trabajo y pensión, sin imponer cargas desproporcionadas a las profesiones físicamente más exigentes.
Sería igualmente necesario fomentar el ahorro personal y los sistemas complementarios de previsión, protegiendo a quienes carecen de capacidad económica para utilizarlos.
Y, finalmente, revisar las reglas de cálculo de las nuevas pensiones con criterios transparentes de equidad entre generaciones, respetando los derechos consolidados.
Hay otra obligación previa que casi nadie quiere mencionar: examinar rigurosamente el gasto de las administraciones públicas.
Antes de imponer nuevos sacrificios a trabajadores y pensionistas, los gobernantes deberían demostrar que han eliminado el despilfarro, los organismos innecesarios, las duplicidades administrativas y los gastos que no aportan utilidad pública proporcionada.
No porque semejante limpieza baste por sí sola para financiar las pensiones.
No basta.
Pero ningún Gobierno tiene autoridad moral para exigir esfuerzos a los ciudadanos mientras se niega a revisar sus propios gastos.
XII. DIEZ MILLONES DE VOTOS: EL VERDADERO MOTIVO DE TANTAS MENTIRAS
Y llegamos al asunto que explica buena parte de la cobardía política que rodea las pensiones.
En España existen más de nueve millones y medio de pensionistas contributivos de la Seguridad Social, y más de diez millones de pensiones abonadas por ella, además de otros beneficiarios de regímenes públicos.
Naturalmente, no todos cobran una pensión de jubilación ni constituyen un bloque electoral homogéneo.
Pero estamos hablando de un colectivo enorme, que reúne a millones de ciudadanos con derecho a voto.
Y cuando se aproximan las elecciones, semejante número provoca en nuestros dirigentes una súbita epidemia de generosidad.
Todos garantizan las pensiones.
Todos prometen mantener su poder adquisitivo.
Todos proclaman su respeto a los mayores.
Y casi ninguno explica con claridad qué reformas considera necesarias, qué sacrificios exigirán, quién los soportará o cómo pretende sufragarlos.
Ante las elecciones generales previstas para el próximo 29 de noviembre, el debate se ha convertido en un concurso de declaraciones tranquilizadoras y acusaciones recíprocas.
Los pensionistas son tratados como un tesoro electoral que conviene conservar satisfecho.
Los trabajadores jóvenes, mientras tanto, siguen pagando cotizaciones cuyo rendimiento futuro desconocen.
Y los políticos aplazan cualquier discusión incómoda hasta después de las elecciones.
Entonces, cuando hayan conseguido los votos y ocupado sus despachos, ya encontrarán alguna explicación para aquello que no contaron durante la campaña.
Quizá una situación económica inesperada.
Tal vez una exigencia de Bruselas.
Acaso una herencia recibida.
El repertorio de excusas gubernamentales es prácticamente inagotable.
Lo verdaderamente escandaloso no consiste en que los pensionistas quieran cobrar lo que les corresponde, sino en que los políticos utilicen esa aspiración legítima para evitar explicar cómo piensan financiarla.
XIII. UN CONTRATO CON LOS ELECTORES, NO OTRA COLECCIÓN DE PROMESAS
A estas alturas, cualquier partido que aspire a gobernar España debería presentar algo más serio que un programa electoral repleto de vaguedades.
Debería explicar cuántos pensionistas habrá dentro de diez, veinte y treinta años; cuánto costarán sus prestaciones; qué ingresos se prevén; cómo evolucionarán las cotizaciones; qué medidas económicas y demográficas propone; y de qué manera financiará la transición hacia un sistema más equilibrado.
Todo ello acompañado de presupuestos, plazos, responsables y mecanismos públicos de comprobación.
Especialmente, los partidos que aspiren a formar una mayoría parlamentaria y un Gobierno común deberían comprometerse previamente con medidas concretas y compatibles entre sí.
Un verdadero contrato político con los electores.
No un catálogo de ocurrencias para captar votos.
Y ese contrato debería establecer también cómo rendirán cuentas si incumplen los compromisos contraídos.
Porque la democracia no consiste solamente en solicitar el voto cada cuatro años.
También consiste en responder por el uso que se hace de él.
XIV. ¿SE PUEDEN SALVAR LAS PENSIONES?
Sí.
Pero salvarlas exige distinguir entre mantener una institución y conservar intactas todas sus reglas, por insostenibles que puedan resultar.
España puede conservar un sistema público de pensiones que proteja a las personas mayores, a los incapacitados y a quienes se encuentren en situaciones de necesidad.
Lo que no puede hacer indefinidamente es prometer prestaciones crecientes sin asumir las exigencias demográficas, económicas y presupuestarias necesarias para financiarlas.
También debemos abandonar dos disparates opuestos.
El primero sostiene que todo se arregla elevando las cotizaciones y los impuestos.
El segundo pretende que basta con sustituir las pensiones públicas por cuentas privadas de inversión.
Ninguno resuelve por sí solo el problema de una sociedad envejecida.
Un país que produce poco, ahorra poco, tiene pocos hijos y acumula deudas no se vuelve rico cambiando el nombre de las cuentas donde anota sus obligaciones.
La solución exige producir más riqueza real y repartir con justicia las cargas entre generaciones.
Exige también establecer un sistema en el que trabajar, ahorrar, invertir, formar una familia y prolongar voluntariamente la actividad profesional no se conviertan en decisiones castigadas por el propio Estado.
Sobre todo, exige abandonar la idea de que los derechos sociales pueden mantenerse indefinidamente sin atender a los recursos que los hacen posibles.
EPÍLOGO. EL FUTURO NO SE PAGA CON LOS VOTOS DEL PRESENTE
Durante décadas, los españoles hemos escuchado que nuestro sistema de pensiones es uno de los mayores logros del Estado social.
Y, en buena medida, lo es.
Ha contribuido decisivamente a reducir la pobreza entre los mayores y ha proporcionado seguridad económica a millones de ciudadanos.
Precisamente por eso sería irresponsable dejar que sus desequilibrios siguieran agravándose.
Lo que merece ser defendido también merece ser examinado críticamente.
La solidaridad entre generaciones no consiste en que una generación se atribuya derechos ilimitados y presente la factura a las siguientes.
Tampoco consiste en abandonar a los mayores para aliviar las cuentas públicas.
Consiste en establecer compromisos que puedan cumplirse sin arruinar a quienes vienen detrás.
Y eso obliga a reconocer algo que los partidos políticos llevan demasiado tiempo procurando ocultar.
Los actuales pensionistas no son el problema. Los jóvenes tampoco. El problema es un sistema político que promete sin calcular, gasta sin priorizar y aplaza las reformas porque teme perder votos.
Quizá el próximo Gobierno pueda seguir pagando todas las pensiones comprometidas.
Y el siguiente también.
Pero la pregunta verdaderamente importante no es si podrá abonarse la nómina del próximo mes.
La pregunta es qué precio económico, fiscal y social habrá que pagar para continuar abonándola durante las próximas décadas.
Un Estado puede modificar las reglas de jubilación.
Puede aumentar los impuestos.
Puede endeudarse.
Puede reducir otros gastos.
Incluso puede modificar las prestaciones futuras.
Lo que no puede hacer es multiplicar por decreto el número de hijos que no nacieron, los trabajadores que no existen o la riqueza que no se ha producido.
Y mientras nuestros gobernantes continúen comportándose como si las matemáticas fueran una conspiración contra sus promesas electorales, la gran pirámide invertida seguirá creciendo.
Hasta que alguien tenga que explicar a los españoles que los milagros financieros no existen.
Porque las pensiones no se pagan con discursos, ni con leyes, ni con propaganda, ni con votos.
Se pagan con riqueza real.
Y la riqueza, por desgracia para nuestros políticos, hay que producirla antes de repartirla.
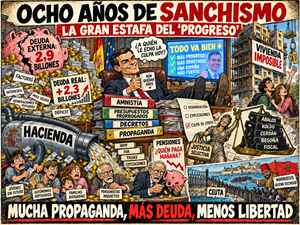
Claro, directo y contundente.
LA PURA VERDAD.
Pero no hay peor ciego que el que no quiere ver…