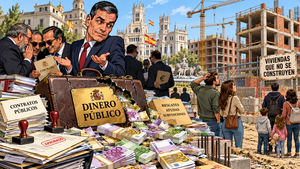
EL SISTEMA ESPAÑOL DE PENSIONES: LA GRAN PIRÁMIDE INVERTIDA
Más de diez millones de pensiones, casi diez millones de perceptores, una factura que no deja de crecer y unos partidos políticos que, ante las elecciones del 29 de noviembre, prefieren prometer antes que explicar quién pagará la cuenta.
El sistema de reparto y su inquietante semejanza económica con las pirámides financieras de Charles Ponzi.
CARLOS AURELIO CALDITO AUNIÓN
15 de octubre de 2026
RESUMEN PARA LECTORES APRESURADOS
En España se pagan actualmente más de 10,5 millones de pensiones públicas, correspondientes a más de nueve millones y medio de personas.
No todos cobran una pensión de jubilación: también existen pensiones de viudedad, incapacidad permanente, orfandad y otras prestaciones. Pero la gran mayoría de los pensionistas constituye un sector de edad avanzada, con un interés económico directo en el mantenimiento de sus ingresos.
El próximo 29 de noviembre, esos millones de ciudadanos representan una fuerza electoral extraordinaria.
No votan todos lo mismo. Ni siquiera tienen necesariamente las mismas ideas políticas.
Pero comparten algo decisivo: cobran una pensión y desean seguir cobrándola sin perder poder adquisitivo.
Y ningún partido quiere enfadarlos.
De ahí que, cuando se habla de la sostenibilidad del sistema, aparezcan inmediatamente las promesas, las acusaciones cruzadas y las declaraciones solemnes de protección a nuestros mayores.
Lo que resulta bastante menos habitual es explicar las cuentas completas.
Porque las pensiones españolas funcionan mediante un sistema de reparto.
Las cotizaciones actuales se destinan a financiar las prestaciones actuales.
El dinero que hoy entrega un trabajador no se deposita en una cuenta individual a su nombre para devolvérselo cuando se jubile.
Lo reciben, fundamentalmente, quienes ya están jubilados.
Cuando ese trabajador alcance la edad de jubilación, necesitará que otros trabajadores, mediante sus cotizaciones, y el conjunto del Estado, mediante sus restantes recursos, financien su pensión.
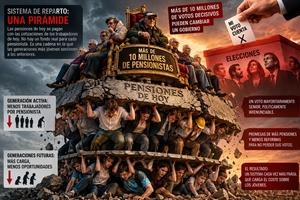
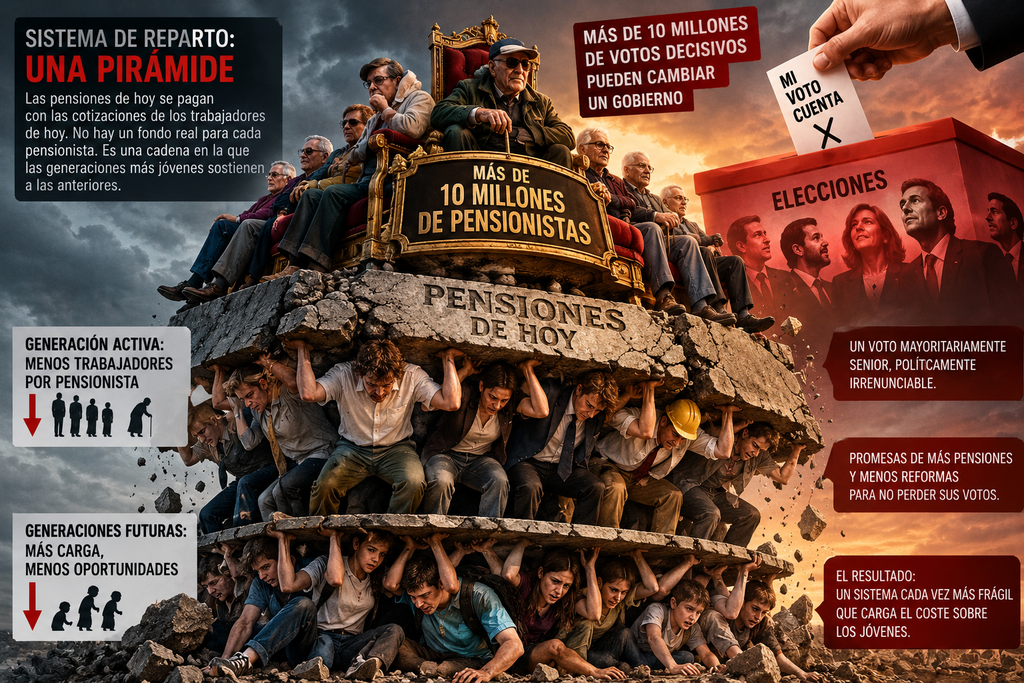
Y aquí aparece LA GRAN PIRÁMIDE INVERTIDA.
La población envejece.
Las generaciones numerosas se jubilan.
Nacen pocos niños.
Aumenta la esperanza de vida.
Y las pensiones absorben una parte creciente de los recursos públicos.
El sistema presenta, de facto, una semejanza económica fundamental con los mecanismos piramidales de Charles Ponzi: quienes llegan después financian a quienes llegaron antes.
La diferencia jurídica es esencial. El sistema público de reparto es una institución legal de protección social, no una inversión fraudulenta encubierta. Además, el Estado puede financiarlo mediante cotizaciones e impuestos y modificar legalmente sus reglas.
Pero esas diferencias no eliminan la pregunta fundamental:
¿Hasta cuándo podrán seguir aumentando las obligaciones sin que los trabajadores, los contribuyentes o las generaciones futuras tengan que soportar costes cada vez mayores?
La Autoridad Independiente de Responsabilidad Fiscal ha advertido en mayo de 2026 de que cumplir formalmente las reglas establecidas no garantiza la sostenibilidad de las cuentas públicas.
Mientras tanto, los partidos políticos se preparan para disputar unas elecciones en las que hay millones de pensionistas cuyos ingresos dependen de las decisiones del Estado.
Y aquí conviene decirlo claramente:
No hace falta que los pensionistas voten todos al mismo partido para que todos los partidos tengan miedo de irritarlos.
Ésa es una de las grandes claves del silencio, de las medias verdades y de las promesas que rodean el futuro de las pensiones en España.
I. DIEZ MILLONES DE PENSIONES Y UNAS ELECCIONES EN LAS QUE NADIE QUIERE ENFADAR A LOS MAYORES
Comencemos por lo que suele quedar oculto detrás de los discursos.
El próximo 29 de noviembre se celebrarán elecciones generales en España.
Según los datos publicados por la Oficina del Censo Electoral, están llamados a votar aproximadamente 38,73 millones de españoles.
Y la Seguridad Social abona ya más de 10,5 millones de pensiones a más de 9,5 millones de personas.
Conviene no confundir ambas cifras: algunas personas perciben más de una pensión y no todas las prestaciones corresponden a jubilados. Tampoco todos los perceptores forman parte necesariamente del censo electoral.
Pero el orden de magnitud es impresionante.
Si utilizamos los 9,5 millones de pensionistas como referencia demográfica, obtenemos una cantidad equivalente a casi una cuarta parte del censo electoral español.
No es una medición exacta de sus votos, pero permite apreciar su extraordinario peso.
Y eso sin añadir a quienes están próximos a jubilarse y siguen muy atentamente cualquier modificación de las reglas.
Ahí tenemos uno de los principales motivos por los que las pensiones se han convertido en un asunto electoral tan delicado.
Porque una cosa es hablar de sostenibilidad económica en una conferencia universitaria.
Y otra muy distinta presentarse ante un auditorio de jubilados para explicarles que las cuentas futuras podrían exigir decisiones desagradables.
Los pensionistas no constituyen un bloque electoral homogéneo.
Unos votan al PSOE.
Otros al PP.
Otros a Vox.
Otros a formaciones nacionalistas o regionalistas.
Y otros se abstienen.
Pero todos tienen un interés comprensible en conservar sus ingresos.
¿Quién quiere presentarse ante esos millones de ciudadanos para anunciarles que el sistema de pensiones necesita reformas cuyo coste todavía está por determinar?
¿Quién quiere explicarles que mantener determinadas promesas podría exigir mayores cotizaciones, más impuestos o cambios en algunas prestaciones futuras?
¿Quién quiere correr el riesgo de que sus adversarios conviertan semejantes explicaciones en un titular anunciando recortes?
Muy pocos parecen dispuestos a asumirlo.
Por eso resulta electoralmente mucho más cómodo repetir:
«Las pensiones están garantizadas».
«Nadie tocará las pensiones».
«Mantendremos el poder adquisitivo».
«Nuestros mayores pueden estar tranquilos».
Estupendo.
Pero falta la explicación fundamental.
¿Con qué dinero y durante cuánto tiempo?
Aquí reside la gran contradicción de nuestra vida política.
Los mismos dirigentes que discuten ferozmente sobre casi cualquier cuestión encuentran serias dificultades para hablar con toda claridad sobre las consecuencias económicas de las pensiones.
Unos destacan la solidez del sistema.
Otros advierten de sus dificultades futuras.
Otros proponen transformarlo parcialmente.
Pero cuando llega el momento de explicar quién tendrá que soportar el coste de las decisiones, las respuestas se vuelven notablemente menos precisas.
No es necesario sostener que todos los políticos mienten deliberadamente para reconocer algo evidente: tienen fuertes incentivos electorales para destacar las promesas agradables y dejar en segundo plano sus costes.
Los pensionistas tienen votos. Los nietos que todavía no han nacido, no.
Y los gobernantes suelen mirar con especial atención a quienes pueden decidir su continuidad en el poder el próximo 29 de noviembre.
II. EL SISTEMA DE REPARTO: EL DINERO QUE COTIZAS NO SE GUARDA PARA TI
Ésta es la primera cuestión que debería explicarse a cualquier trabajador cuando recibe su nómina.
Las cotizaciones sociales no funcionan como una cuenta bancaria personal.
Cuando un trabajador comienza a cotizar, no se abre una cuenta en la que se acumule todo el dinero aportado por él y por su empresa.
No existe una caja individual que guarde esas cantidades durante cuarenta años esperando su jubilación.
El sistema español es de reparto.
Eso significa que los ingresos corrientes financian las prestaciones corrientes.
Simplifiquemos.
Imaginemos una sociedad con mil trabajadores y quinientos jubilados.
Los trabajadores y las empresas cotizan.
Con esos recursos, junto con las aportaciones públicas correspondientes, se pagan las pensiones.
Pero si el número de jubilados aumenta considerablemente y el de trabajadores no crece en la misma proporción, el equilibrio financiero se vuelve más exigente.
Habrá que conseguir mayores ingresos por trabajador, elevar la productividad, aumentar las aportaciones públicas, modificar gastos o introducir cambios en el funcionamiento del sistema.
Y eso es justamente lo que plantea el envejecimiento español.
La cuestión no consiste simplemente en contar cabezas.
Un trabajador con una productividad elevada y un salario alto puede aportar más que otro con ingresos reducidos.
Por eso importan el empleo, los salarios, la productividad y la evolución de la economía.
Pero existe una verdad que no desaparece por complicada que hagamos la explicación:
Los derechos de pensión reconocidos hoy representan obligaciones económicas que deberán financiarse mañana.
Y prometer esas obligaciones sin explicar suficientemente sus costes futuros merece, como mínimo, una crítica severa.
III. CHARLES PONZI Y LA GRAN PIRÁMIDE ESPAÑOLA
Charles Ponzi se hizo célebre en Estados Unidos hace más de un siglo.
Su procedimiento consistía en atraer inversores prometiendo extraordinarias ganancias.
Pero las cantidades que pagaba a muchos de los participantes anteriores procedían del dinero entregado por los nuevos.
Mientras entraban nuevos participantes, el mecanismo podía mantenerse.
Los primeros recibían dinero.
Los siguientes veían aquellos pagos y pensaban que se encontraban ante un negocio magnífico.
Y así continuaba la rueda.
Hasta que el dinero nuevo dejó de ser suficiente.
Entonces se descubrió el engaño.
Bernie Madoff reprodujo décadas después una modalidad de fraude semejante a una escala gigantesca.
¿Y qué tiene que ver aquello con las pensiones españolas?
En primer lugar, una característica que no admite demasiada discusión.
En ambos mecanismos, las aportaciones de quienes llegan después permiten realizar pagos a quienes llegaron antes.
La diferencia es que el sistema público de reparto no promete una inversión individual con rendimientos ficticios, sino una prestación establecida legalmente.
Y la participación en la Seguridad Social no es voluntaria.
Es obligatoria.
Además, el Estado puede utilizar impuestos, modificar cotizaciones y reformar las normas para mantener las prestaciones.
Por ello, afirmar que el sistema público es jurídicamente una estafa Ponzi sería inexacto.
Pero la comparación económica sigue siendo pertinente cuando se examina su dependencia intergeneracional.
Y todavía resulta más pertinente cuando determinados dirigentes políticos presentan la continuidad de las prestaciones como una garantía absoluta, sin explicar todas las condiciones necesarias para financiarlas.
Porque el Estado no fabrica riqueza mediante órdenes ministeriales.
Puede recaudar.
Puede redistribuir.
Puede endeudarse.
Puede cambiar sus prioridades.
Pero alguien tiene que producir los bienes y servicios que sostienen las prestaciones.
En la estafa de Ponzi, el problema aparecía cuando dejaban de entrar nuevos participantes.
En un sistema público de reparto, las dificultades aparecen cuando las obligaciones crecen más deprisa que los recursos disponibles para financiarlas.
Son mecanismos jurídicamente distintos.
Pero la comparación sirve para formular una pregunta incómoda:
¿Estamos organizando una solidaridad sostenible entre generaciones o acostumbrándonos a trasladar una parte creciente de nuestras obligaciones a quienes vienen detrás?
Y existe una última peculiaridad.
Ponzi tenía que convencer a sus inversores para que participaran.
El Estado dispone de la ley para exigir cotizaciones.
Eso proporciona una estabilidad financiera que los esquemas fraudulentos no tienen.
Pero tampoco garantiza que las cargas impuestas a los trabajadores puedan aumentar indefinidamente sin consecuencias.
La obligación legal de pagar no equivale a una capacidad económica ilimitada.
IV. EL PROBLEMA REAL DE FINANCIACIÓN: LAS CIFRAS QUE NO DESAPARECEN CON UN DISCURSO
Dejemos durante unos momentos a Ponzi y vayamos a las cuentas españolas.
En septiembre de 2026, la Seguridad Social abonó:
- 10.547.417 pensiones a más de 9,5 millones de personas.
- Una nómina mensual de 14.498,2 millones de euros.
- Casi 6,8 millones de pensiones de jubilación.
- Más de 2,3 millones de pensiones de viudedad.
- Una pensión media del conjunto del sistema de 1.374,6 euros mensuales.
Son cifras oficiales.
Y merecen una explicación.
Si una nómina mensual supera los catorce mil millones de euros, las obligaciones anuales alcanzan magnitudes extraordinarias.
Además, hay que contar las pagas extraordinarias que correspondan.
No se trata de una factura excepcional.
Es una obligación ordinaria y recurrente.
Debe atenderse mes tras mes.
Año tras año.
Y durante décadas.
El problema no consiste en que mañana vaya a agotarse súbitamente todo el dinero.
Consiste en cómo se financia una obligación creciente cuando también aumentan otras necesidades públicas.
La recaudación por cotizaciones ha mejorado gracias al crecimiento del empleo, de los salarios y de las bases de cotización.
Pero el sistema necesita asimismo importantes transferencias de los presupuestos del Estado.
Y aquí aparece una distinción fundamental.
Una transferencia del Estado a la Seguridad Social no es dinero caído del cielo.
Procede de los recursos públicos.
Es decir, principalmente de los impuestos o de financiación pública que también genera obligaciones futuras.
Una parte de esas transferencias corresponde a gastos que, según la distribución legal de competencias financieras, deben sufragarse mediante impuestos y no mediante cotizaciones.
Por tanto, no todas las transferencias pueden calificarse automáticamente como déficit de las pensiones contributivas.
Pero todas tienen un coste para las cuentas públicas.
Y ése es el punto que debería interesarnos.
Que un gasto cambie de ventanilla administrativa no significa que desaparezca de la factura que pagan los españoles.
Si una obligación deja de financiarse mediante cotizaciones y pasa a financiarse mediante impuestos, podrá cambiar su clasificación presupuestaria.
Lo que no cambia es su coste económico.
Y si se financia mediante deuda, parte del coste se traslada al futuro.
Por eso el verdadero problema no consiste únicamente en comprobar si la Seguridad Social presenta un determinado saldo contable.
Hay que estudiar el conjunto de las cuentas públicas.
Cuánto se recauda.
Cuánto se gasta.
Cuánto se debe.
Y cuánto deberá gastarse durante las próximas décadas.
V. LA AIReF YA HA ADVERTIDO DEL PROBLEMA
No hace falta buscar economistas especialmente pesimistas.
Basta con leer a la Autoridad Independiente de Responsabilidad Fiscal.
El 29 de mayo de 2026, la AIReF publicó un estudio sobre las reglas de gasto en pensiones.
Su conclusión principal debería haber provocado una discusión pública mucho más profunda.
Cumplir formalmente la regla vigente no garantiza la sostenibilidad de las cuentas públicas.
La AIReF estima que el gasto bruto público en pensiones representará, como media entre 2022 y 2050, el 14,6 % del producto interior bruto.
El gasto neto de las medidas de ingresos previstas se sitúa en el 13 % del PIB, por debajo del límite legal del 13,3 %.
Por tanto, formalmente se cumple la regla.
Pero ese cumplimiento es compatible, según el organismo, con una trayectoria ascendente de la deuda pública.
En su escenario de políticas constantes, la deuda podría alcanzar el 123 % del PIB en 2050.
¿Se comprende la contradicción?
Las autoridades pueden anunciar que se cumple la regla de sostenibilidad establecida.
Y, al mismo tiempo, el organismo independiente encargado de supervisar las cuentas puede advertir que esa regla no garantiza una trayectoria sostenible de las finanzas públicas.
Dicho en lenguaje comprensible:
Aprobar el examen que uno mismo ha diseñado no demuestra necesariamente que las cuentas estén saneadas.
Ésta es la cuestión que debería ocupar los debates electorales.
No quién quiere más a los jubilados.
Ni quién se fotografía con mayor número de pensionistas.
Ni quién consigue pronunciar más veces la palabra solidaridad durante un mitin.
La pregunta fundamental es cuánto costará mantener las obligaciones y de dónde saldrán los recursos.
VI. LA PIRÁMIDE DEMOGRÁFICA SE HA DADO LA VUELTA
El sistema de reparto se desarrolló durante una época en la que la población española presentaba unas características demográficas muy diferentes de las actuales.
Había familias numerosas.
Nacían muchos niños.
Las generaciones jóvenes eran proporcionalmente abundantes.
Y el número de personas que alcanzaban edades avanzadas era menor.
Pero durante las últimas décadas España ha cambiado profundamente.
La natalidad ha descendido.
La esperanza de vida ha aumentado.
Y las generaciones numerosas nacidas durante la explosión demográfica de mediados del siglo XX están alcanzando la jubilación.
En 2025, según los datos provisionales del Instituto Nacional de Estadística, murieron 122.167 personas más de las que nacieron.
El crecimiento natural de la población fue negativo.
Y no se trata de una curiosidad estadística.
Es uno de los factores fundamentales para comprender la evolución futura del sistema.
Si disminuye la proporción de personas en edad de trabajar y aumenta la de personas jubiladas, sostener las mismas prestaciones exige mayores recursos por trabajador o nuevas fuentes de financiación.
La inmigración puede contribuir a aumentar la población ocupada.
Pero tampoco constituye una solución automática.
Importan los niveles de empleo, los salarios, las cotizaciones y la productividad.
Además, quienes hoy llegan, trabajan y cotizan también adquirirán derechos de jubilación.
Con el paso del tiempo también envejecerán.
Por eso no basta con incorporar continuamente más población.
Hace falta generar riqueza suficiente.
Y aquí nos encontramos con otra contradicción.
España necesita trabajadores productivos y nuevas generaciones.
Pero muchos jóvenes encuentran dificultades enormes para independizarse, acceder a una vivienda y formar una familia.
¿Cómo se pretende construir una base demográfica sólida cuando tantos ciudadanos no pueden siquiera plantearse tener hijos sin afrontar serias dificultades económicas?
La sostenibilidad de las pensiones comienza mucho antes de la jubilación.
Comienza con los empleos.
Con los salarios.
Con la vivienda.
Con el ahorro.
Con la formación.
Y con la posibilidad real de construir una familia.
Un país que dificulta a sus jóvenes formar su propio futuro también compromete su futuro colectivo.
VII. LA HUCHA DE LAS PENSIONES: UN PARAGUAS QUE NO PUEDE TAPAR TODO EL CIELO
Otro de los argumentos habituales es la llamada hucha de las pensiones.
Su nombre oficial es Fondo de Reserva de la Seguridad Social.
Fue creado para acumular recursos y utilizarlos cuando resultase necesario.
Durante sus años de mayor dotación llegó a superar los 66.000 millones de euros.
Posteriormente disminuyó de forma considerable debido a las disposiciones realizadas para atender las obligaciones del sistema.
En los últimos años se ha recuperado gracias a nuevas aportaciones, especialmente las procedentes del Mecanismo de Equidad Intergeneracional.
Pedro Sánchez ha destacado que el fondo puede alcanzar unos 20.000 millones de euros al final de la legislatura.
Pero pongamos esa cantidad en relación con la nómina actual.
Si una mensualidad ordinaria supera los 14.498 millones de euros, una reserva de 20.000 millones equivale aproximadamente a 1,38 mensualidades de esa magnitud.
La comparación no significa que el sistema vaya a quedarse sin dinero al cabo de mes y medio.
La Seguridad Social continúa recaudando cotizaciones y recibiendo recursos públicos.
Significa que la reserva, por sí sola, es insuficiente para financiar durante mucho tiempo las obligaciones ordinarias.
Su función es proporcionar respaldo.
No sustituir al conjunto de los ingresos.
Por tanto, utilizar su recuperación como prueba definitiva de que todas las pensiones futuras están garantizadas constituye una conclusión excesiva.
La hucha puede ayudar a mantener la estabilidad.
Pero no elimina las consecuencias del envejecimiento ni las necesidades financieras futuras.
Una reserva es una reserva. No una fábrica de billetes.
VIII. LA DEUDA PÚBLICA Y LA FACTURA QUE HEREDARÁN NUESTROS NIETOS
A las obligaciones de las pensiones se añade el endeudamiento general de las administraciones.
Según el Banco de España, en julio de 2026 la deuda pública consolidada, medida conforme al Protocolo de Déficit Excesivo, alcanzó aproximadamente 1,744 billones de euros.
Representaba el 99,9 % del producto interior bruto.
Su peso relativo había disminuido respecto al año anterior, pero el importe absoluto había aumentado un 3,8 %.
Existen magnitudes más amplias de pasivos financieros públicos que arrojan cantidades superiores, aunque no son equivalentes a la deuda consolidada.
Conviene distinguirlas.
Pero cualquiera que sea la medida utilizada, el mensaje económico principal permanece.
El dinero prestado genera obligaciones.
Los intereses deben pagarse.
Los vencimientos tienen que atenderse o refinanciarse.
Y los recursos utilizados para ello dejan de estar disponibles para otras finalidades.
La deuda no constituye necesariamente un problema cuando financia inversiones productivas o permite atender situaciones excepcionales.
Pero utilizarla de manera persistente para evitar decisiones sobre gastos ordinarios puede trasladar una parte creciente de las cargas al futuro.
Y aquí vuelve a aparecer la gran pirámide invertida.
Los trabajadores actuales financian a los jubilados actuales.
El Estado añade recursos presupuestarios.
Y si el conjunto de los ingresos no basta para cubrir todos sus gastos, aparece la necesidad de financiación.
Unas obligaciones se mantienen hoy.
Parte de sus costes se traslada a mañana.
Y las generaciones futuras heredarán tanto los beneficios del sistema como las cargas de las decisiones presentes.
La cuestión no es si resulta legítimo proteger a nuestros mayores. La cuestión es cuánto podemos comprometer de la riqueza futura sin reducir excesivamente las oportunidades de nuestros hijos y nietos.
IX. EL 29 DE NOVIEMBRE: TODOS QUIEREN A LOS PENSIONISTAS, PERO LAS CUENTAS SIGUEN SIN ACLARARSE
Llegamos al elemento más importante de la discusión electoral.
Más de nueve millones y medio de pensionistas.
Casi diez millones de personas.
Y unas elecciones generales a pocas semanas de distancia.
No representan un bloque político uniforme.
Pero ninguna organización que aspire a gobernar puede ignorar semejante cantidad de ciudadanos.
Porque los jubilados no sólo votan.
También hablan con sus hijos.
Con sus nietos.
Con sus vecinos.
Con sus amigos.
Y cuando una propuesta afecta directamente a sus ingresos, puede convertirse en una preocupación familiar.
De ahí que una declaración sobre las dificultades futuras del sistema tenga repercusiones mucho mayores que una discusión técnica.
El Partido Popular ha reabierto el debate sobre el riesgo de deterioro de las pensiones.
Su portavoz parlamentaria, Ester Muñoz, ha advertido de un posible colapso.
Alberto Núñez Feijóo ha reiterado, sin embargo, su compromiso con el mantenimiento del poder adquisitivo.
Vox plantea una transformación hacia un sistema mixto de reparto y capitalización.
El PSOE defiende las reformas realizadas, la actualización conforme a la inflación y la solidez del sistema.
Pedro Sánchez ha utilizado las advertencias de sus adversarios para reprocharles que siembren incertidumbre entre los pensionistas.
Y entretanto, todos los partidos tienen que afrontar la misma realidad económica.
Mantener las prestaciones cuesta dinero.
Revalorizarlas cuesta dinero.
Modificar el sistema cuesta dinero.
Y trasladar una parte de las cotizaciones hacia mecanismos de ahorro individual también presenta costes de transición que alguien tendría que financiar.
Por tanto, ninguna propuesta queda completa sin explicar quién soportará esos costes.
Pero aquí interviene la campaña electoral.
Porque es mucho más fácil prometer que nadie perderá nada que explicar qué sacrificios puede exigir una reforma.
Y porque cualquier dirigente que formule una advertencia corre el riesgo de que sus adversarios la presenten como una amenaza inmediata contra los pensionistas.
He aquí el principal incentivo para evitar las explicaciones desagradables.
Casi diez millones de pensionistas constituyen una realidad electoral demasiado importante para que los partidos se sientan cómodos anunciando sacrificios.
Y eso explica buena parte de la prudencia con la que se habla de determinadas reformas.
Pero sería un error confundir prudencia con responsabilidad.
La responsabilidad consiste en presentar las cuentas completas.
Incluso cuando resultan desagradables.
Porque los pensionistas merecen conocer la verdad sobre la financiación de sus prestaciones.
Y los jóvenes también.
Los primeros tienen derechos adquiridos y expectativas legítimas.
Los segundos deberán contribuir a mantener el sistema.
Ambos merecen información clara.
Lo que ninguno necesita es una competición de promesas que eluda sus costes.
X. LA SOLIDARIDAD ENTRE GENERACIONES NO PUEDE CONSISTIR EN QUE UNA SOLA PAGUE TODAS LAS FACTURAS
Hay una palabra que aparece constantemente en cualquier discusión sobre pensiones.
Solidaridad.
La solidaridad entre generaciones constituye uno de los fundamentos del sistema público.
Quienes trabajan ayudan a financiar las prestaciones de quienes han terminado su vida laboral.
Y quienes hoy están jubilados contribuyeron anteriormente a sostener a sus mayores.
No existe nada censurable en semejante principio.
El problema aparece cuando las obligaciones aumentan hasta comprometer excesivamente la capacidad económica de quienes deben financiarlas.
La solidaridad exige reciprocidad.
Y también límites.
Los jubilados no son responsables individualmente de las decisiones presupuestarias de los distintos gobiernos.
Trabajaron conforme a unas normas, cotizaron y organizaron sus vidas confiando en los compromisos públicos.
Esos compromisos merecen respeto.
Pero los trabajadores jóvenes tampoco tienen por qué aceptar que cualquier incremento de las obligaciones futuras pueda trasladarse a sus nóminas sin una explicación suficiente.
Ambos colectivos tienen intereses legítimos.
Y la responsabilidad política consiste en conciliarlos.
No en enfrentarlos.
Tampoco en fingir que no existen tensiones entre ellos.
Una sociedad que destina cada vez más recursos a las pensiones dispone, en igualdad de condiciones, de menos margen para otras necesidades, salvo que aumenten los ingresos.
Y si esos ingresos se obtienen incrementando las cargas sobre el trabajo, también pueden aparecer consecuencias sobre la contratación, los salarios y la capacidad de ahorro.
Por tanto, la sostenibilidad no es únicamente una cuestión contable.
Es una cuestión económica, social y generacional.
XI. EL AHORRO PROPIO: LO QUE DEBERÍA COMPLEMENTAR LAS PENSIONES
¿Por qué tantos trabajadores españoles dependen casi exclusivamente de la pensión pública?
¿Por qué resulta tan difícil acumular un patrimonio propio?
¿Por qué no se estudian con mayor profundidad mecanismos complementarios de ahorro individual y colectivo?
Un sistema de capitalización permite acumular recursos durante la vida laboral.
Esos recursos pueden invertirse y contribuir posteriormente a financiar la jubilación.
Pero la capitalización también presenta riesgos.
Las inversiones pueden perder valor.
La inflación puede perjudicar al ahorrador.
Las comisiones reducen los rendimientos.
Y quien percibe un salario bajo puede encontrar dificultades para reunir suficiente capital.
Por tanto, no se trata de presentar el ahorro privado como una solución mágica.
Tampoco de suponer que es posible abandonar inmediatamente el sistema de reparto sin atender a quienes ya cobran pensiones.
La transición requeriría financiación.
Si parte de las cotizaciones se destinara a cuentas individuales, habría que determinar cómo seguir pagando las prestaciones vigentes.
Ése es uno de los mayores problemas de cualquier transformación profunda.
Pero reconocer esas dificultades no debería impedir la discusión.
Porque diversificar las fuentes de ingresos durante la jubilación puede reducir la dependencia exclusiva de una sola prestación.
Y porque disponer de ahorro propio proporciona posibilidades que una pensión pública, por sí sola, no garantiza.
Ahora bien, para ahorrar hay que tener dinero.
Y para tener dinero después de pagar las necesidades esenciales hacen falta empleos productivos, salarios suficientes y una economía capaz de crecer.
Ésa debería ser una prioridad fundamental.
No existe una política seria de pensiones que pueda separarse de una política económica capaz de mejorar las oportunidades de quienes trabajan.
XII. ¿Y EL DESPILFARRO DE LAS ADMINISTRACIONES PÚBLICAS?
Cuando se habla de problemas de financiación, las discusiones suelen concentrarse en los mismos destinatarios.
Los trabajadores.
Los empresarios.
Los autónomos.
Los jubilados.
Pero también convendría examinar con especial rigor el conjunto del gasto de las administraciones.
España mantiene una extensa estructura de organismos, empresas y entidades públicas distribuidas entre diferentes niveles de gobierno.
Una parte cumple funciones necesarias.
Otra merece una revisión para determinar si existen duplicidades, gastos prescindibles o estructuras injustificadas.
Y quienes gobiernan deberían explicar qué ahorro concreto puede obtenerse mediante esas revisiones.
Porque resulta sencillo pedir esfuerzos a los ciudadanos mientras se evita examinar el propio funcionamiento de las instituciones.
Ahora bien, tampoco sería serio prometer que la supresión de ministerios u organismos resolvería automáticamente la financiación de las pensiones.
Las magnitudes son demasiado grandes.
La racionalización del gasto público puede mejorar las cuentas y liberar recursos.
Pero no sustituye la necesidad de afrontar los efectos del envejecimiento y del crecimiento de las prestaciones.
Reducir el despilfarro es una obligación. Resolver la sostenibilidad de las pensiones exige, además, decisiones económicas de mucho mayor alcance.
XIII. LO QUE LOS PARTIDOS DEBERÍAN EXPLICAR ANTES DE PEDIR EL VOTO
Si los partidos políticos consideran tan importante el futuro de las pensiones, deberían ofrecer información comprensible sobre sus propuestas.
No bastan promesas generales.
Ni discursos sobre la solidaridad.
Ni acusaciones de que los adversarios pretenden destruir el Estado del bienestar.
Los ciudadanos merecen respuestas precisas.
¿Qué gasto en pensiones se prevé para 2030, 2040 y 2050?
¿Cuánto se espera recaudar mediante cotizaciones?
¿Qué parte tendrá que financiarse mediante impuestos generales?
¿Qué consecuencias tendría mantener íntegramente las actuales reglas de revalorización?
¿Qué efectos produciría una mayor esperanza de vida?
¿Cómo se garantizarían las pensiones más bajas?
¿Qué reformas favorecerían el ahorro complementario?
¿Cuánto costaría una transición hacia un sistema mixto?
¿Qué ocurriría con los derechos de quienes llevan décadas cotizando?
Y, sobre todo:
¿Qué parte del esfuerzo económico recaería sobre quienes hoy trabajan y sobre quienes todavía no han comenzado su vida laboral?
Son preguntas que afectan a millones de personas.
Precisamente por eso deberían ocupar un lugar central en el debate electoral.
No después del 29 de noviembre.
Antes.
Porque después de las elecciones los gobernantes tendrán nuevos incentivos.
Y los ciudadanos ya habrán depositado sus votos.
XIV. EL VERDADERO PROBLEMA NO SON LOS JUBILADOS, SINO LAS PROMESAS SIN CUENTAS
Conviene dejarlo claro.
Nadie debería culpar a un jubilado por cobrar la pensión que legalmente le corresponde.
Quien ha trabajado durante décadas y ha cumplido sus obligaciones tiene razones legítimas para exigir que el sistema respete los compromisos adquiridos.
Los problemas financieros no nacen de una supuesta falta moral de los pensionistas.
Nacen de la evolución demográfica, de las condiciones económicas, de las reglas establecidas y de las decisiones acumuladas durante décadas.
Pero reconocer los derechos de quienes están jubilados no obliga a negar las dificultades.
Y denunciar esas dificultades no equivale a reclamar el empobrecimiento de nuestros mayores.
Ése es precisamente el debate que debería desarrollarse.
Sin convertir a los pensionistas en enemigos de los jóvenes.
Sin presentar a los trabajadores como simples fuentes de recaudación.
Y sin utilizar a ninguno de ellos como instrumento electoral.
Porque existe una gran diferencia entre defender las pensiones y prometer cualquier cosa para conservar votos.
La primera actitud exige responsabilidad económica.
La segunda puede quedarse en propaganda.
No basta con querer pagar las pensiones. Hay que explicar cómo se van a pagar.
XV. CONCLUSIÓN: LA GRAN PIRÁMIDE INVERTIDA NO SE SOSTIENE CON PROMESAS
España se aproxima a unas elecciones generales en las que las pensiones vuelven a ocupar el centro de la discusión.
Más de diez millones de prestaciones públicas.
Casi diez millones de perceptores.
Un electorado de enorme peso demográfico.
Un sistema de reparto que depende de los ingresos presentes para financiar obligaciones presentes.
Una población que envejece.
Una natalidad muy baja.
Y unas previsiones de gasto que exigen atención durante las próximas décadas.
Éstos son los elementos fundamentales.
Pero existe otro que rara vez aparece con suficiente claridad.
Los dirigentes políticos tienen que decidir entre explicar las dificultades o limitarse a ofrecer tranquilidad.
Y la tranquilidad resulta electoralmente mucho más agradecida.
Porque nadie quiere enfadar a millones de pensionistas pocas semanas antes de unas elecciones.
Sin embargo, el silencio tampoco resuelve las dificultades.
Aplazarlas puede hacer que su solución resulte más costosa.
La gran pirámide invertida española no tiene por qué derrumbarse inevitablemente.
El Estado dispone de instrumentos para sostener y reformar el sistema.
Pero esos instrumentos tienen costes.
Aumentar cotizaciones tiene costes.
Subir impuestos tiene costes.
Recurrir a la deuda tiene costes.
Modificar las prestaciones tiene consecuencias.
Y transformar profundamente el sistema también exige financiar la transición.
No existe una solución gratuita.
Ésa es la verdad que debería formar parte de cualquier discusión responsable.
Y ésa es también la razón por la que la comparación con Ponzi resulta tan provocadora.
Porque nos recuerda que ningún sistema puede sostener promesas económicas desligadas de los recursos necesarios para cumplirlas.
La diferencia es que, en el sistema público, existen leyes, impuestos y una capacidad de financiación que los estafadores no tenían.
Pero tampoco existe una reserva infinita de riqueza.
Y cuando las generaciones futuras reciban las cuentas, tendrán que vivir con las consecuencias de nuestras decisiones.
Por tanto, el problema político fundamental no consiste en averiguar quién quiere más a los pensionistas.
Consiste en saber quién está dispuesto a explicar las cuentas completas.
A quienes cobran sus pensiones.
A quienes las financian.
Y a quienes tendrán que financiarlas mañana.
Porque la solidaridad entre generaciones no debería consistir en que una generación prometa, otra pague y una tercera descubra demasiado tarde cuánto le corresponde.
El 29 de noviembre habrá ganadores y perdedores electorales.
El 30 de noviembre seguirán existiendo las mismas obligaciones económicas.
Y todos tendremos que afrontar sus consecuencias.
Con independencia de quién haya ganado las elecciones.
EPÍLOGO. EL ABUELO, EL NIETO Y EL POLÍTICO
—Abuelo, ¿quién paga tu pensión?
—Los trabajadores de ahora, hijo. Y también el Estado mediante los impuestos y otros recursos.
—¿Y quién pagará la de papá?
—Los que estén trabajando cuando él se jubile.
—¿Y quién pagará la mía?
—Los que trabajen cuando te jubiles tú.
—¿Y si entonces no hay suficientes trabajadores?
El abuelo guardó silencio.
En aquel momento apareció un político sonriente, con un montón de papeletas electorales.
—¡No te preocupes, muchacho! ¡Las pensiones están garantizadas!
—¿Con qué dinero? —preguntó el nieto.
—¡Con dinero público!
—¿Y de dónde sale?
—¡De los impuestos y las cotizaciones!
—¿Y si no bastan?
—¡Podemos endeudarnos!
—¿Y quién devuelve la deuda?
El político consultó nerviosamente su reloj.
—¡Tengo que acudir a un mitin!
El nieto insistió:
—¿Y usted piensa estar aquí cuando llegue el momento de pagarla?
—¡Muchacho, no te preocupes! ¡Eres demasiado joven para pensar en esas cosas!
—Entonces, ¿por qué tengo que pagar decisiones que ustedes toman cuando todavía soy demasiado joven para votar?
El político se marchó apresuradamente.
El abuelo contempló a su nieto.
—Ya ves cómo funciona muchas veces la política.
—Sí, abuelo. Pero hay algo que no entiendo.
—¿Qué?
—Si los políticos dicen que las pensiones están garantizadas, ¿por qué se enfadan tanto cuando alguien pregunta quién va a pagarlas?
El abuelo sonrió.
—Porque una cosa es garantizar algo con palabras y otra muy distinta encontrar el dinero.
—Pues yo creo que esta pirámide está del revés.
—¿Por qué lo dices?
—Porque los que están arriba prometen, los que están abajo aguantan y, cuando se acaba el dinero, los primeros se marchan.
El abuelo volvió a sonreír.
—Anda, vamos a merendar.
—¿Quién paga la merienda?
—Yo, hijo.
—¿Con tu pensión?
—Con mi pensión.
—¿Y quién paga tu pensión?
El abuelo suspiró.
—¡Anda, niño, come y no sigas preguntando, que cualquier día nos presentan a Charles Ponzi como ministro de Hacienda!
MORALEJA
Cuando un político promete que otros pagarán mañana lo que él ofrece hoy, conviene examinar las cuentas antes de aplaudirlo.
Porque nuestros hijos y nietos no son una reserva inagotable de dinero.
Y el futuro de España no puede convertirse en la garantía de las promesas electorales de quienes gobiernan pensando exclusivamente en las próximas elecciones.
Comprobación de las cifras fundamentales
Pensiones pagadas · septiembre de 2026
10.547.417
A más de 9,5 millones de personas
Electores convocados · 29-N
38,73 M
Censo electoral publicado en octubre
Nómina mensual de pensiones · septiembre
14.498 M€
Seguridad Social
Deuda pública · julio de 2026
99,9 %
Del PIB, según el Banco de España
Fuentes oficiales de Seguridad Social y Banco de España; datos electorales publicados a partir de la Oficina del Censo Electoral.
Revista Seguridad Social
+2
El dato electoral merece una precisión especialmente importante para la publicación: 10,5 millones son pensiones, no votantes ni pensionistas distintos. Los más de 9,5 millones de perceptores equivalen numéricamente a alrededor del 24,5 % del censo total, pero esa proporción no mide su participación efectiva ni su voto. Y las cerca de 6,8 millones de pensiones de jubilación tampoco equivalen por sí solas al número de jubilados electores. La fuerza del argumento reside en la enorme población afectada, sin necesidad de inflar la cifra.
La advertencia económica central está respaldada por el estudio de la AIReF del 29 de mayo de 2026. Su conclusión es especialmente relevante: el cumplimiento de la regla legal de gasto puede coexistir con una trayectoria de deuda pública creciente.
Airef
Las posiciones y controversias electorales mencionadas están documentadas en informaciones del 14 y 15 de octubre de 2026.