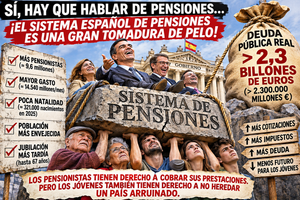
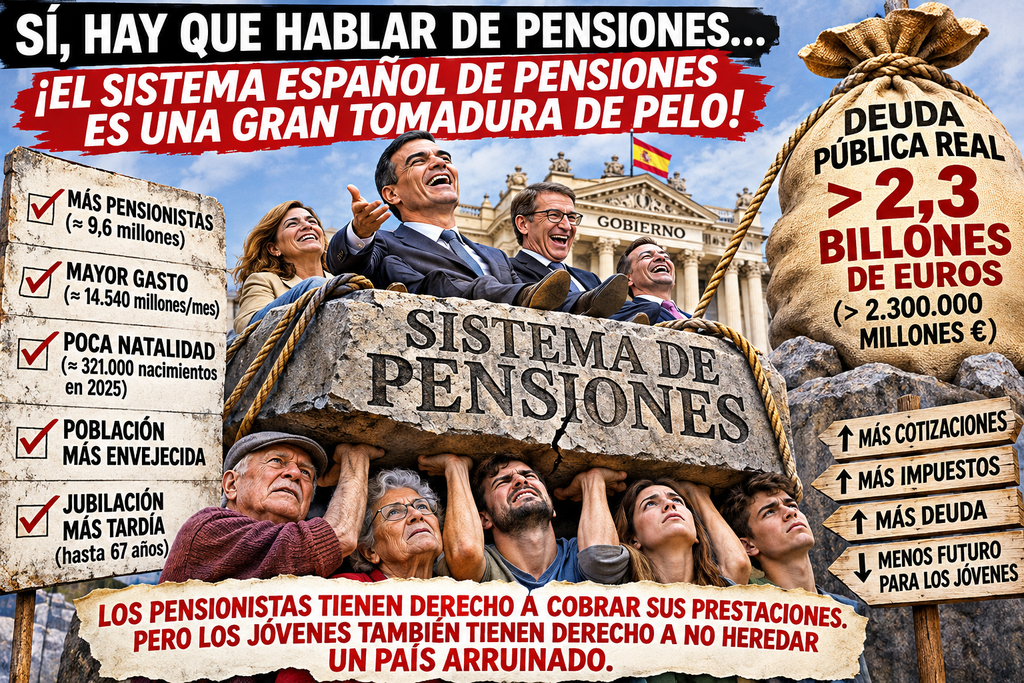
¡JODER…! ¡DEJAD DE MENTIR A LOS ESPAÑOLES! SÍ, HAY QUE HABLAR DE PENSIONES… ¡EL SISTEMA ESPAÑOL DE PENSIONES ES UNA GRAN TOMADURA DE PELO!
Una población que envejece, una natalidad por los suelos, una deuda pública descomunal y una clase política empeñada en prometer prestaciones sin explicar satisfactoriamente quién pagará la factura. Los jubilados tienen derecho a sus pensiones, pero nuestros hijos y nietos también tienen derecho a un futuro que no esté hipotecado de antemano.
CARLOS AURELIO CALDITO AUNIÓN
Hay una manera extraordinariamente eficaz de impedir que se resuelva un problema: conseguir que hablar de él se considere una indecencia. Y en España hemos alcanzado semejante grado de estupidez colectiva que discutir sobre el futuro de las pensiones empieza a parecer una especie de sacrilegio. ¡Las pensiones no se tocan! ¡Con nuestros mayores, ni hablar! ¡Quieren enfrentar a los abuelos con sus nietos! ¡Pretenden acabar con el Estado social! Y así, entre gritos, aspavientos, sermones sentimentales, consignas electorales y acusaciones de toda clase, conseguimos evitar lo verdaderamente importante: sentarnos a echar cuentas.
Porque las cuentas, por mucho que fastidien, son bastante menos sentimentales que los discursos de nuestros gobernantes. Se puede engañar a los electores, organizar campañas publicitarias, convocar manifestaciones, repartir subvenciones, inventar nuevos derechos y aprobar leyes con nombres conmovedores. Lo que no se puede hacer es derogar las matemáticas. Y el sistema español de pensiones tiene un problema gigantesco que llevamos décadas aplazando, mientras sucesivos gobiernos se dedican a prometer prestaciones sin explicar cómo piensan financiarlas durante las próximas generaciones.
Lo más indignante es que se presentan como grandes defensores de nuestros jubilados los mismos dirigentes que evitan explicarles las dificultades reales del sistema. Porque decir a una persona que tiene garantizada una prestación no cuesta absolutamente nada. Lo difícil es conseguir el dinero necesario para pagarla. Y en eso consiste buena parte de esta monumental tomadura de pelo.
Comencemos por algo que muchos españoles todavía desconocen. El dinero que un trabajador ha entregado durante cuarenta años a la Seguridad Social no está depositado en una cuenta individual esperando a que cumpla la edad de jubilación. ¡Qué más quisiéramos! Nuestro sistema funciona mediante el llamado reparto. Eso significa que las cotizaciones de quienes trabajan actualmente sirven para pagar las pensiones de quienes ya se han jubilado, junto con las demás prestaciones que corresponda financiar. Lo que usted cotizó hace treinta años se gastó hace treinta años. Lo que entregó hace veinte también desapareció de las cuentas de la Seguridad Social para atender las obligaciones de entonces. Y lo que hoy cotizan nuestros hijos sirve para pagar las prestaciones actuales.
A cambio, los trabajadores adquieren derechos conforme a la legislación vigente y confían en que, cuando se jubilen, las generaciones siguientes puedan sostener sus pensiones. Y ahí está el quid de la cuestión. El sistema necesita una población trabajadora suficientemente numerosa, con salarios adecuados y una economía capaz de producir la riqueza necesaria. Pero ¿qué ocurre cuando aumentan los jubilados, vivimos durante más años y las generaciones jóvenes son proporcionalmente menos numerosas? Pues sucede algo que comprendería perfectamente cualquier ama de casa, agricultor, comerciante o trabajador que tenga la saludable costumbre de no gastar indefinidamente más de lo que ingresa: que las cuentas empiezan a no cuadrar.
Nuestros políticos, sin embargo, han descubierto una fórmula mucho más cómoda. Cuando falta dinero, suben las cotizaciones. Cuando eso no basta, recurren a los impuestos. Cuando tampoco alcanza, emiten deuda. Y cuando alguien pregunta cuánto tiempo podrá mantenerse semejante situación, le acusan de querer robar la pensión a los abuelos. ¡Formidable procedimiento para discutir sobre economía!
Conviene llamar a las cosas por su nombre. El sistema de reparto presenta una semejanza económica inquietante con las pirámides financieras: las aportaciones de las nuevas generaciones sirven para pagar las prestaciones de las anteriores. Naturalmente, no son instituciones idénticas. Una estafa piramidal privada se caracteriza por el engaño y por ofrecer rendimientos que dependen de la entrada de nuevos participantes. Las pensiones públicas, en cambio, están establecidas por ley, cumplen una importante función social y cuentan con la capacidad recaudatoria del Estado. Pero existe una dependencia económica común que no puede ocultarse: para pagar a quienes ya están dentro, necesitamos recursos suficientes de quienes vienen detrás.
Con una diferencia considerable: en el sistema público la participación no es voluntaria. Se exige cotizar por ley. Y si los ingresos resultan insuficientes, el Estado dispone del poder de aumentar las cargas sobre trabajadores y empresas. Una pirámide privada termina derrumbándose cuando ya no consigue suficientes aportaciones. Un sistema público puede continuar funcionando durante décadas mediante impuestos, deuda y modificaciones de sus reglas. Pero eso no significa que resulte gratuito, ni que su financiación sea ilimitada, ni que quienes vienen detrás vayan a disfrutar de condiciones semejantes a las de quienes se jubilaron antes.
El sistema no necesita dejar de pagar las pensiones para empobrecer a los ciudadanos. Puede continuar abonándolas a costa de exigir mayores contribuciones, retrasar la jubilación, reducir otros gastos públicos o acumular nuevas obligaciones. Y mientras tanto, nuestros gobernantes seguirán proclamando solemnemente que las pensiones están garantizadas. ¡Faltaría más! Lo que nunca garantizan con la misma claridad es cuánto costará mantenerlas.
En octubre de 2026, la Seguridad Social española abonó más de diez millones y medio de pensiones a cerca de 9,6 millones de personas. La nómina mensual rondó los 14.540 millones de euros. Repito: catorce mil quinientos cuarenta millones en un solo mes. La pensión media de jubilación se situó alrededor de los 1.578 euros mensuales. Y el gasto continúa aumentando. Conviene aclarar que no todas las pensiones son de jubilación. También existen las de viudedad, incapacidad permanente, orfandad y otras prestaciones. Tampoco todos los pensionistas reciben cantidades semejantes. Hay personas que apenas llegan a fin de mes y otras que disfrutan de pensiones elevadas, viviendas pagadas y patrimonios considerables. Meterlas a todas en el mismo saco constituye otra de las grandes simplificaciones de nuestra política.
Pero la magnitud de las obligaciones es indiscutible. Y crecerá con la jubilación de las numerosas generaciones nacidas durante los años sesenta y setenta. Además, vivimos más años, una noticia magnífica para cualquier sociedad civilizada, pero que obliga a financiar pensiones durante periodos más prolongados. Por tanto, necesitamos pagar más prestaciones, durante más años y a un número creciente de beneficiarios. Mientras tanto, nuestros gobernantes pretenden convencernos de que basta con prometer subidas para resolverlo. ¡Como si el dinero naciera en los árboles! Reconocer los derechos de los jubilados es una obligación, pero garantizar su financiación también debería serlo. Y ahí es donde los discursos empiezan a perder buena parte de su encanto.
Otro de los grandes espectáculos de nuestra política económica es el de la famosa hucha de las pensiones. Nuestros gobernantes anuncian periódicamente su crecimiento con la alegría de quien ha descubierto un yacimiento de oro. ¡Tenemos reservas! ¡La hucha aumenta! ¡La Seguridad Social goza de buena salud! Pero resulta que a finales de marzo de 2026 el Fondo de Reserva contaba con algo más de 15.000 millones de euros. Una cantidad importante, sin duda, aunque apenas equivalente a algo más de una nómina ordinaria mensual de pensiones.
Y existe otro pequeño detalle. Buena parte del crecimiento de esa reserva se financia mediante una cotización adicional que pagan empresarios y trabajadores: el llamado Mecanismo de Equidad Intergeneracional. ¡Qué nombres tan hermosos encuentran nuestros legisladores para pedirnos más dinero! En 2026 ese recargo supone el 0,9 % de la base de cotización. Y sus recursos se destinan a reforzar el fondo. Además, buena parte de la reserva se encuentra invertida en deuda pública. Es decir, el Estado acumula activos financieros que consisten en obligaciones emitidas por el propio Estado.
Eso puede cumplir una función perfectamente legítima, pero no significa que el conjunto de las administraciones esté ahorrando una cantidad equivalente libre de deudas. Una familia puede tener dinero en una cuenta bancaria y, al mismo tiempo, deber cantidades muy superiores. Presumir exclusivamente del saldo de la cuenta, ocultando los préstamos pendientes, sería una forma bastante curiosa de explicar su situación económica. Pues algo parecido sucede cuando nuestros gobernantes presentan el crecimiento de la hucha como prueba suficiente de solvencia. La existencia de una reserva no elimina los problemas de financiación del sistema. Y convendría explicarlo sin adornos.
Aquí encontramos uno de los problemas fundamentales que nuestros gobernantes llevan décadas contemplando con una indiferencia verdaderamente asombrosa. España envejece y nacen poquísimos niños. En 2025 se registraron, según las estimaciones provisionales del Instituto Nacional de Estadística, unos 321.000 nacimientos. Apenas unos miles más que el año anterior, pero casi cien mil menos que diez años atrás. En 2024, el número medio de hijos por mujer había descendido hasta 1,10, una cifra extraordinariamente alejada de los aproximadamente 2,1 necesarios para mantener estable una población sin aportaciones del exterior.
Y mientras tanto, nuestros políticos continúan hablando del futuro como si los españoles nacieran por generación espontánea. Millones de jóvenes encuentran dificultades para independizarse, comprar una vivienda, conseguir un empleo bien remunerado y formar una familia. Muchos alcanzan los treinta y tantos años viviendo con sus padres. Otros, después de estudiar durante media vida, terminan aceptando trabajos que apenas les permiten pagar el alquiler. Y no faltan quienes emigran para encontrar las oportunidades que España les niega.
Después, los mismos gobernantes que llevan décadas legislando, cobrando impuestos y decidiendo cómo debemos vivir se sorprenden porque los españoles tienen pocos hijos. ¡Hombre, qué descubrimiento! ¿Con qué dinero quieren que formen familias? ¿En qué viviendas? ¿Con qué perspectivas de futuro?
Lo verdaderamente grave es que las consecuencias demográficas de las decisiones presentes se prolongan durante varias generaciones. Un trabajador que cotizará en 2050 tiene que haber nacido, haberse criado, recibido enseñanza, aprendido un oficio o una profesión y encontrado un empleo. Y todo eso requiere tiempo. Muchísimo más que una legislatura. Por eso, cuando nuestros gobernantes presentan soluciones improvisadas para problemas que llevan cuarenta años gestándose, cuesta decidir si están burlándose de nosotros o si verdaderamente creen en sus ocurrencias.
Ante la falta de trabajadores futuros, aparece inmediatamente otra de las recetas favoritas de nuestros políticos: recurrir a la inmigración. Y se nos presenta como si fuera una solución milagrosa. Pero los extranjeros que llegan a España no son simples máquinas de cotizar. Son personas que necesitan vivienda, sanidad, transporte y demás servicios públicos. Cuando trabajan, producen riqueza y cotizan, contribuyen a financiar las pensiones y los restantes gastos del Estado. Y cuando cumplen los requisitos legales, también adquieren derechos, incluido el de cobrar una pensión cuando corresponda.
Por tanto, la inmigración laboral puede contribuir a mejorar la financiación de la Seguridad Social, pero no resuelve automáticamente los problemas demográficos. Importan los salarios, la ocupación efectiva, la preparación profesional, los años cotizados y la riqueza que cada trabajador ayuda a producir. Además, los inmigrantes también envejecen y también se jubilan. Pretender resolver indefinidamente los desequilibrios demográficos incorporando nuevos contingentes de población sin aumentar suficientemente la productividad ni facilitar la formación de familias consiste, en buena medida, en aplazar el problema. España necesita trabajadores que produzcan riqueza, pero también necesita que los españoles puedan formar familias y criar hijos sin que semejante aspiración se haya convertido en un lujo reservado a los más acomodados.
Y llegamos a otro capítulo particularmente escandaloso. España soporta una deuda pública descomunal. En junio de 2026, la deuda calculada conforme al procedimiento europeo alcanzaba aproximadamente 1,763 billones de euros, equivalentes al 101,4 % de la producción económica anual. Pero esa cifra no comprende todos los pasivos financieros de las administraciones públicas. Si se emplea una medida más amplia de esas obligaciones, la cantidad supera los DOS BILLONES TRESCIENTOS MIL MILLONES DE EUROS.
No deben confundirse ambas magnitudes: una corresponde a la deuda pública consolidada utilizada para las comparaciones europeas; la otra recoge un conjunto más amplio de pasivos, con un tratamiento contable diferente. Pero las dos permiten comprender hasta qué punto España depende de sus compromisos financieros. Y conviene recordar que pedir dinero prestado no equivale a producir riqueza. Los intereses cuestan dinero, las deudas vencen y las cantidades que no pueden devolverse con los ingresos disponibles deben refinanciarse, con los riesgos y costes correspondientes.
Lo más preocupante es que las pensiones constituyen uno de los grandes compromisos permanentes del Estado, junto con la sanidad, la enseñanza, la defensa, la justicia y los demás servicios públicos. Y cada euro destinado a una obligación deja de estar disponible para otra, salvo que aumenten los ingresos o se recurra a nuevas deudas.
La Autoridad Independiente de Responsabilidad Fiscal advirtió en mayo de 2026 de algo que debería haber provocado un debate nacional: el cumplimiento formal de las reglas actuales sobre gasto en pensiones no garantiza la sostenibilidad de las cuentas públicas. En uno de sus escenarios, manteniendo las políticas vigentes, la deuda pública podría alcanzar el 123 % del producto interior bruto en 2050.
No estamos, por tanto, ante una invención de cuatro enemigos de las pensiones. Estamos ante advertencias de un organismo público encargado de vigilar las cuentas del Estado. Pero nuestros políticos prefieren continuar prometiendo. Y que el siguiente Gobierno, o el siguiente, o el siguiente, encuentre la manera de pagar. ¡Magnífico sistema de administración! El gobernante se apunta el mérito de conceder prestaciones, el contribuyente paga las actuales y sus descendientes reciben buena parte de las obligaciones pendientes.
Existe otra cuestión que merece atención. Mientras los gobernantes proclaman su amor incondicional por nuestros mayores, la edad ordinaria de jubilación lleva años aumentando. En 2026 alcanza los 66 años y diez meses para quienes no acreditan el periodo de cotización necesario para retirarse a los 65. En 2027 culminará el calendario previsto para llegar a los 67 años con carácter general, manteniendo la jubilación a los 65 para quienes hayan cotizado suficientemente.
Y aquí convendría preguntarse si todos los trabajos merecen idéntico tratamiento. Porque no es lo mismo pasar cuarenta y cinco años trabajando en la construcción, en el campo o en una fábrica que desarrollar una actividad intelectual o administrativa. Tampoco es lo mismo llegar a los sesenta y cinco años en excelentes condiciones físicas que hacerlo después de décadas de esfuerzos agotadores.
Sin embargo, establecer edades generales de jubilación desde un despacho ministerial parece resultar mucho más sencillo que estudiar seriamente las condiciones de los distintos trabajadores. Una solución sensata consistiría en facilitar la prolongación voluntaria de la vida laboral, permitiendo que quienes quieran y puedan continuar trabajando lo hagan en condiciones atractivas. Pero una cosa es ofrecer esa posibilidad y otra muy diferente obligar a trabajar cada vez más años a quienes ya han entregado buena parte de su salud. Y tampoco podemos olvidar que muchos trabajadores jóvenes soportan cotizaciones elevadas sin saber qué condiciones encontrarán cuando alcancen la jubilación.
Aquí aparece el aspecto más irritante de toda esta historia. Nuestros gobernantes tienen una extraordinaria facilidad para mostrarse generosos. Especialmente con el dinero ajeno. Ningún ministro financia personalmente las subidas de las pensiones que anuncia. Ningún diputado responde con sus propios ahorros por los desequilibrios presupuestarios que contribuye a crear. Ningún presidente del Gobierno tiene que hipotecar su vivienda para atender los compromisos que deja pendientes. Y cuando las cuentas empeoran, los responsables pueden haber desaparecido de la política, incluso encontrarse disfrutando de una cómoda jubilación.
Mientras tanto, el pequeño empresario que se equivoca en sus previsiones puede perder su negocio, sus ahorros y hasta su patrimonio. El trabajador que no paga sus obligaciones tributarias recibe el correspondiente requerimiento. Y al autónomo que se retrasa con sus cuotas le llegan los recargos. ¡Qué curioso sentido de la responsabilidad! Quien administra cantidades inmensas de dinero público puede dejar detrás obligaciones gigantescas, pero quien intenta ganarse la vida trabajando debe responder puntualmente hasta del último céntimo.
Por eso resulta intolerable que los mismos gobernantes que exigen sacrificios a los ciudadanos se resistan a examinar sus propios gastos. Antes de pedir nuevas cotizaciones e impuestos, convendría revisar hasta el último organismo innecesario, cada duplicidad administrativa, cada subvención injustificada, cada asesor prescindible y cada gasto que no proporciona una utilidad pública suficiente.
Naturalmente, eliminar el despilfarro no bastaría para financiar todas las pensiones. Pero ningún Gobierno debería exigir sacrificios a los ciudadanos sin demostrar antes que administra con rigor el dinero que les arrebata mediante impuestos. Porque el dinero público no pertenece a quienes gobiernan. Pertenece a quienes lo producen trabajando.
Y llegamos al núcleo político del asunto. En España hay cerca de diez millones de pensionistas de la Seguridad Social, aunque algunos cobran más de una prestación y no todos son jubilados. Constituyen una parte importantísima de nuestra sociedad. Y también un conjunto enorme de electores. Eso lo saben perfectamente los partidos políticos.
Por eso, cada vez que se aproximan unas elecciones, se produce una extraordinaria competición de afecto hacia nuestros mayores. Todos quieren protegerlos. Todos prometen garantizar las pensiones. Todos proclaman que jamás permitirán que pierdan poder adquisitivo. Y todos procuran evitar que alguien les pregunte cuánto costará mantener semejantes compromisos dentro de veinte o treinta años.
¡Qué hermosa unanimidad!
Pedro Sánchez presenta la defensa de las pensiones como una de las grandes señas de identidad de su Gobierno. Alberto Núñez Feijóo tampoco desea que se atribuya a su partido intención alguna de perjudicar a los pensionistas. Y los demás partidos conocen perfectamente el coste electoral de aparecer como enemigos de las prestaciones públicas. El resultado es que el debate sobre las pensiones termina convertido en una subasta de garantías, pero apenas se discute quién pagará, cuánto y durante cuánto tiempo.
Naturalmente, los pensionistas no votan todos igual. Ni constituyen una masa obediente a las consignas de los gobernantes. Hay jubilados que comprenden perfectamente los problemas del sistema y se preocupan tanto por las pensiones futuras de sus hijos como por las suyas. Precisamente por eso resulta ofensivo tratarlos como menores de edad, incapaces de escuchar una explicación económica seria.
LOS PENSIONISTAS TIENEN DERECHO A COBRAR SUS PRESTACIONES. PERO LOS JÓVENES TAMBIÉN TIENEN DERECHO A NO HEREDAR UN PAÍS ARRUINADO.
Y ninguna de esas dos exigencias debería utilizarse para silenciar la otra.
La explicación de tanta reticencia a discutir seriamente el problema es bastante sencilla: decir la verdad puede resultar electoralmente incómodo. Una reforma exigiría explicar las consecuencias del envejecimiento, las limitaciones de los ingresos públicos y las dificultades para mantener indefinidamente las reglas actuales. También exigiría hablar de la edad efectiva de jubilación, del cálculo de las prestaciones futuras, de las cotizaciones, de los impuestos y del ahorro complementario. Y, por supuesto, de la necesidad de que España produzca mucha más riqueza.
Pero todos esos asuntos requieren explicaciones. Y nuestros gobernantes parecen haber descubierto que una consigna repetida mil veces resulta electoralmente más cómoda que una explicación de veinte minutos. Por eso el debate suele degenerar en una competición para ver quién acusa antes al adversario de querer quitarles las pensiones a los abuelos.
¡Como si discutir las dificultades de financiación fuera un delito! ¡Como si los ciudadanos no tuvieran derecho a conocer la situación! ¡Como si las cuentas públicas fueran un secreto reservado a los ministros!
Lo verdaderamente lamentable es que llevamos décadas de advertencias demográficas y financieras. El envejecimiento no apareció ayer. La caída de la natalidad tampoco. Ni las dificultades del sistema de reparto constituyen un descubrimiento reciente. Los problemas eran conocidos mucho antes de que Pedro Sánchez llegara a la Presidencia del Gobierno. Y la responsabilidad por no haberlos afrontado con suficiente previsión alcanza a sucesivos gobiernos y mayorías parlamentarias.
Resulta demasiado cómodo atribuir todos los males al gobernante de turno mientras se olvida que muchas decisiones actuales son consecuencia de compromisos adquiridos durante décadas. Lo que no disminuye la responsabilidad de quienes hoy gobiernan. Al contrario: cuanto más tiempo se ha perdido, mayor resulta la obligación de actuar.
¿Significa todo esto que debemos acabar con las pensiones públicas? En absoluto. Un sistema que protege a millones de personas mayores, viudas, huérfanos y ciudadanos incapacitados para trabajar cumple una función social de enorme importancia. Precisamente por eso merece ser defendido frente a las promesas imposibles. Pero defenderlo exige algo bastante más serio que repetir que está garantizado.
Necesitamos aumentar la productividad y los salarios reales, facilitar la creación de empresas y puestos de trabajo, reducir los obstáculos que encuentran nuestros jóvenes para acceder a una vivienda y formar familias, favorecer la natalidad mediante medidas económicas eficaces, permitir que quienes desean continuar trabajando después de alcanzar la jubilación puedan hacerlo voluntariamente y fomentar el ahorro personal y los sistemas complementarios de previsión.
Y, desde luego, revisar con rigor el gasto de las administraciones públicas. También sería indispensable explicar claramente qué prestaciones se financian con cotizaciones, cuáles con impuestos generales y qué obligaciones terminan dependiendo de nuevas deudas.
Porque los españoles tienen derecho a saberlo. No basta con anunciar cuánto aumenta una pensión. Hay que explicar cuánto cuesta financiarla. Y no basta con prometer que las prestaciones estarán garantizadas durante las próximas décadas. Hay que demostrar que existen condiciones económicas razonables para cumplir los compromisos.
Sin olvidar una cuestión esencial: los derechos de quienes ya están jubilados y han organizado su vida conforme a las reglas existentes merecen una protección especialmente cuidadosa. Una reforma seria no puede consistir en cambiar las condiciones de un día para otro, perjudicando a personas que apenas disponen de tiempo para adaptarse. Pero tampoco puede seguir prometiendo a las generaciones futuras unas condiciones cuya financiación nadie ha explicado satisfactoriamente.
Y aquí aparece una de las mayores contradicciones de nuestra política. Los gobernantes toman decisiones cuyos efectos económicos pueden prolongarse durante treinta, cuarenta o cincuenta años. Pero quienes deberán soportar buena parte de esas consecuencias no participan en su aprobación. Algunos son niños. Otros todavía no han nacido. No pueden votar, no pueden protestar y no pueden exigir responsabilidades. Y cuando finalmente alcancen la edad suficiente para hacerlo, muchos de los responsables habrán desaparecido de la vida pública.
Posiblemente después de recibir homenajes por sus extraordinarios servicios a España.
¡Manda narices!
Mientras tanto, nuestros gobernantes seguirán prometiendo pensiones garantizadas, subidas permanentes y toda clase de derechos cuyo coste rara vez explican con la misma solemnidad. Y quienes se atrevan a preguntar por la financiación serán acusados de querer enfrentar a los jóvenes con sus abuelos.
Pero los jóvenes no tienen la culpa de que España envejezca. Ni los pensionistas son responsables de que nuestros gobernantes hayan aplazado durante décadas las reformas necesarias. El problema está en quienes han convertido compromisos económicos de enorme trascendencia en instrumentos de propaganda electoral.
Porque la solidaridad entre generaciones no consiste en que unos se atribuyan derechos ilimitados y envíen la factura a quienes vienen detrás. Consiste en establecer compromisos que puedan cumplirse sin empobrecer a nuestros descendientes. Y eso exige hablar. Hablar de pensiones, de cotizaciones, de impuestos, de deuda pública, de natalidad, de salarios, de productividad, de gasto público y, sobre todo, de las responsabilidades de quienes gobiernan.
Ya está bien de tratar a los españoles como si fueran incapaces de comprender cuatro operaciones aritméticas. Ya está bien de confundir los derechos legítimos con la posibilidad de financiarlos. Y ya está bien de utilizar a nuestros mayores como escudo sentimental para evitar cualquier discusión incómoda.
SÍ, HAY QUE HABLAR DE PENSIONES.
Hay que hablar mucho. Hay que hablar sin miedo. Y hay que exigir cuentas a quienes llevan décadas prometiendo prestaciones crecientes mientras las obligaciones se acumulan y las nuevas generaciones encuentran cada vez más dificultades para construir su porvenir.
Porque nuestros mayores merecen una vejez digna. Nuestros hijos merecen poder formar familias y vivir de su trabajo. Y nuestros nietos merecen heredar algo mejor que una colección de facturas pendientes.
Lo que no merecemos ninguno es continuar escuchando promesas cuyo precio se oculta.
LAS PENSIONES NO SE PAGAN CON VOTOS, NI CON DISCURSOS, NI CON PROPAGANDA, NI CON BUENAS INTENCIONES. SE PAGAN CON RIQUEZA REAL.
Y LA RIQUEZA, POR MUCHO QUE LES FASTIDIE A NUESTROS GOBERNANTES, HAY QUE PRODUCIRLA ANTES DE REPARTIRLA.
Todo lo demás es una monumental tomadura de pelo.
Y lo peor es que la estamos pagando entre todos.